Pieni kiinteä lisäsumma minimin päälle muuttaa tilanteen täysin: suurempi osa jokaisesta maksusta lyhentää varsinaista velkaa, ja velaton päivä siirtyy vuosia lähemmäs.
Katso omat numerosi
- Käytä tämän sivuston ilmaista luottokorttilaskuria vertaillaksesi minimilyhennyksiä kiinteään kuukausierään.
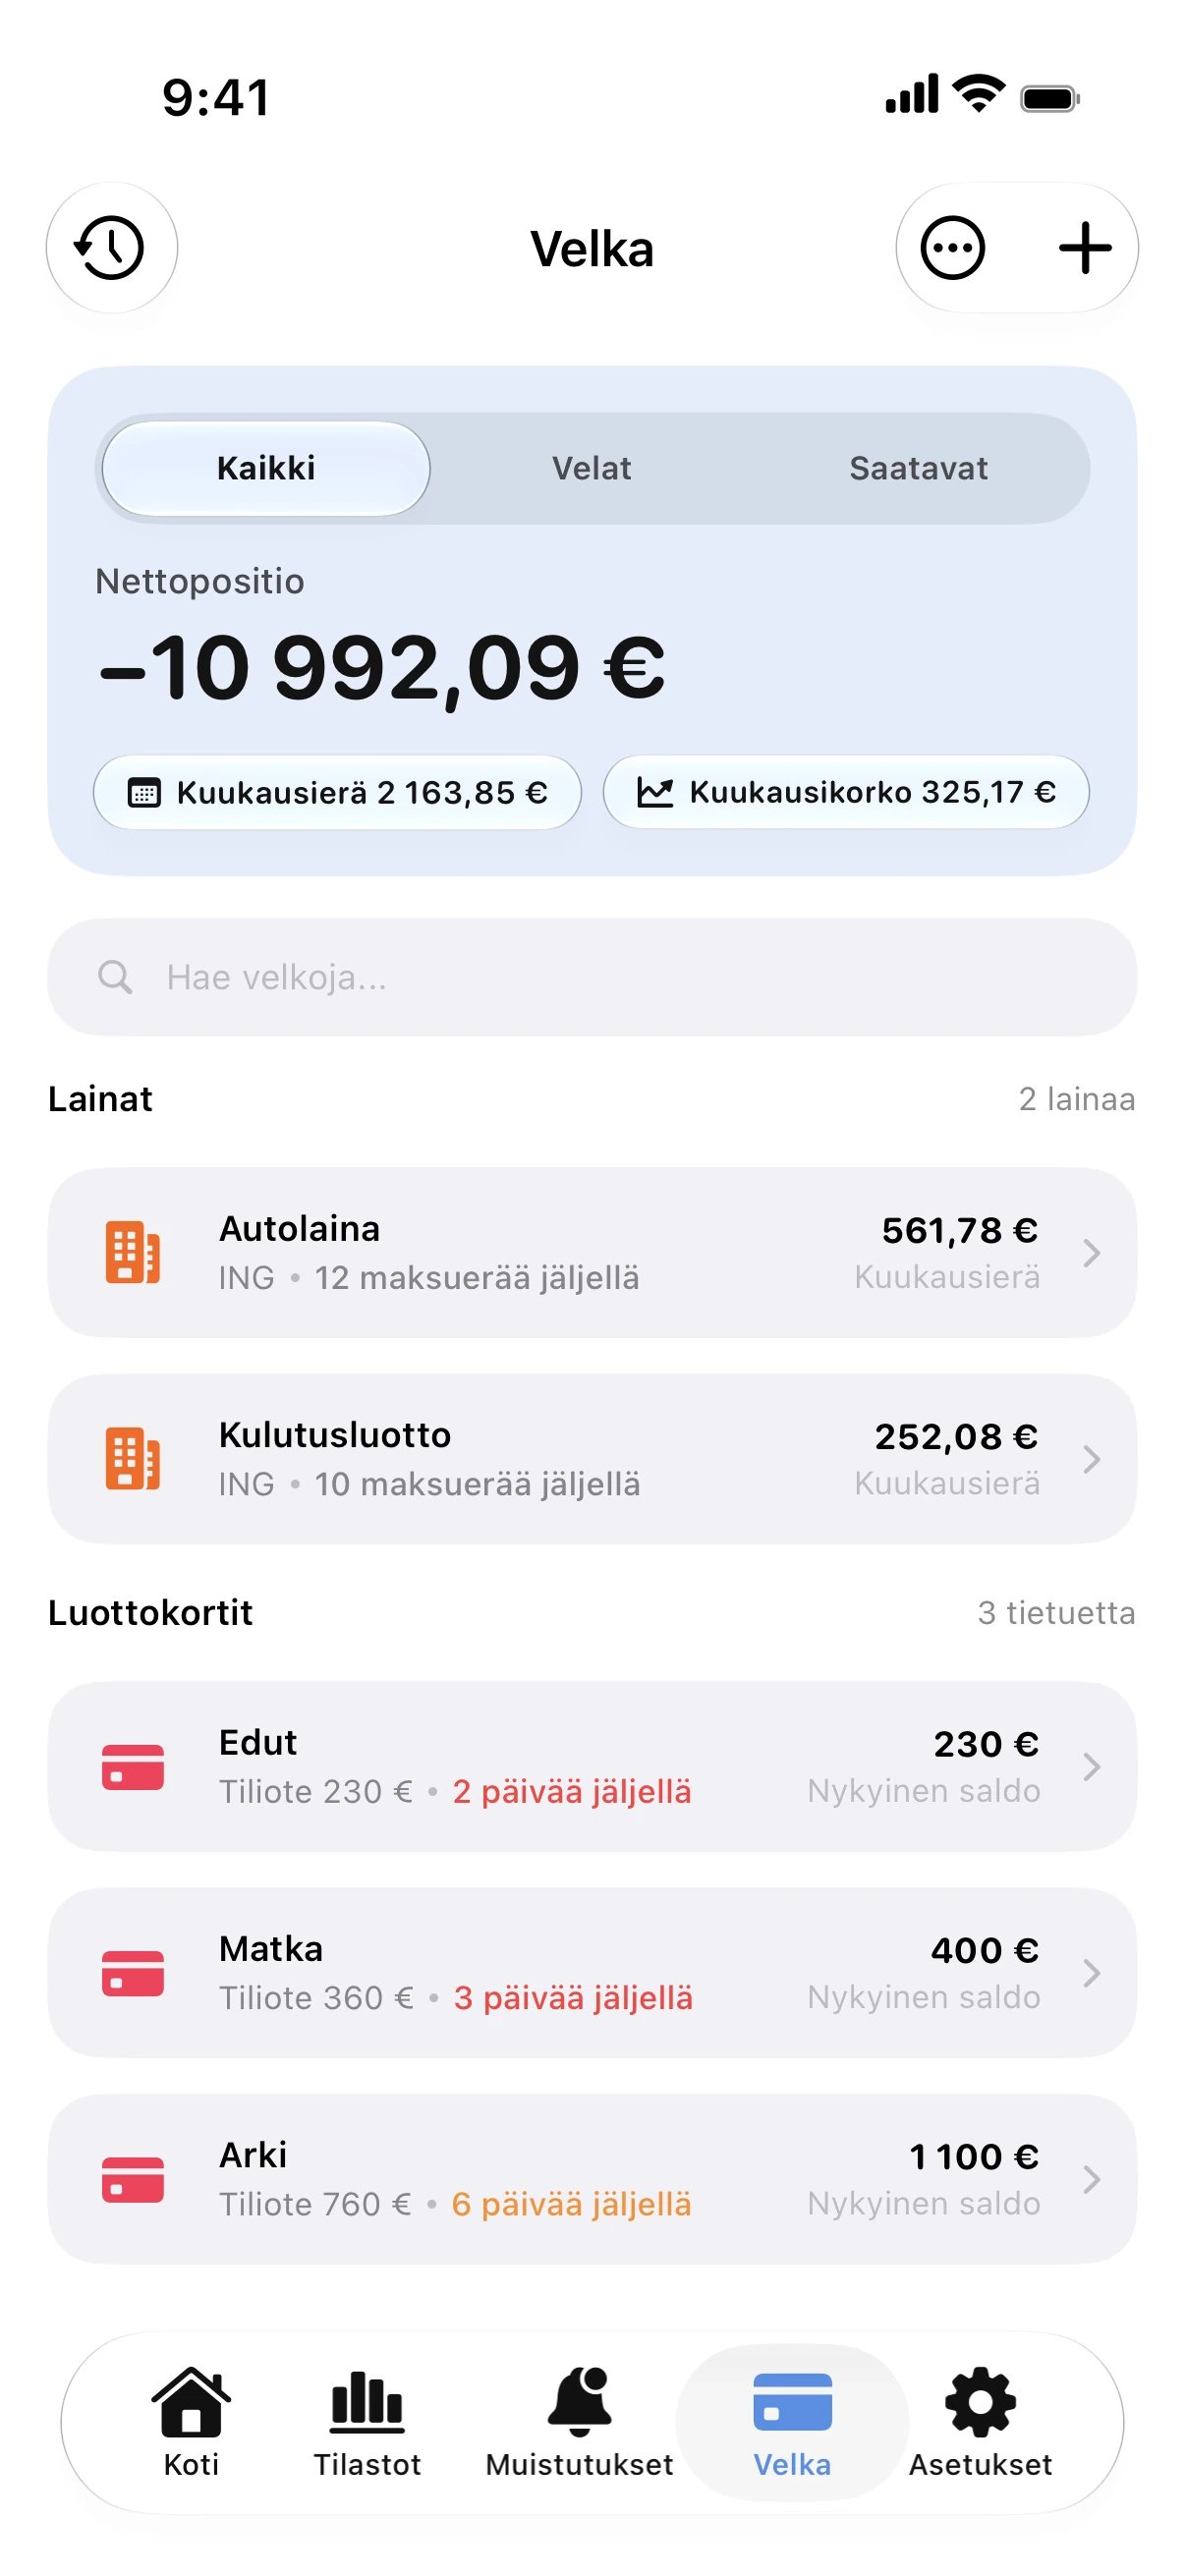
- Lisää korttisi Spendryyn korkoineen ja vähimmäismaksuineen.
- Aseta ylimääräinen summa, jonka voit maksaa säännöllisesti joka kuukausi, ja katso kuinka Velattomuuspäiväsi aikaistuu.
Esimerkki
3 000 euron luottokorttivelan maksaminen noin 2,5 % minimilyhennyksellä 22 % korolla voi kestää yli kymmenen vuotta ja maksaa korkoina enemmän kuin alkuperäinen velka oli. Kiinteä 175 euroa kuukaudessa kuittaa velan alle kahdessa vuodessa.
Jos et pysty maksamaan enempää juuri nyt, aseta vähimmäismaksu automaattiseksi e-laskuksi pankissasi, jotta et koskaan myöhästy, ja maksa ekstraa aina kun voit.
Luottokorttilaskuri
Laske milloin luottokorttivelka on maksettu. Katso korot ja vertaa, mitä pelkän minimilyhennyksen maksaminen maksaa.
Kysymykset
Vahingoittaako pelkän minimin maksaminen luottotietojani?
Vähintään minimin maksaminen ajallaan pitää tilanteen kunnossa. Suuri velkasaldo voi silti rasittaa talouttasi, joten sen lyhentäminen kannattaa aina.
Miten vähimmäismaksu lasketaan?
Se riippuu pankista: yleensä pieni prosenttiosuus saldosta tai kiinteä vähimmäissumma sen mukaan, kumpi on suurempi. Näet tarkan summan laskustasi.