Añadir una pequeña cantidad fija cambia todo: una mayor parte de cada pago amortiza deuda real, y la fecha final se adelanta años.
Comprueba tus números
- Usa la calculadora gratuita de pago de tarjetas de crédito en esta web para comparar los pagos mínimos con una cuota mensual fija.
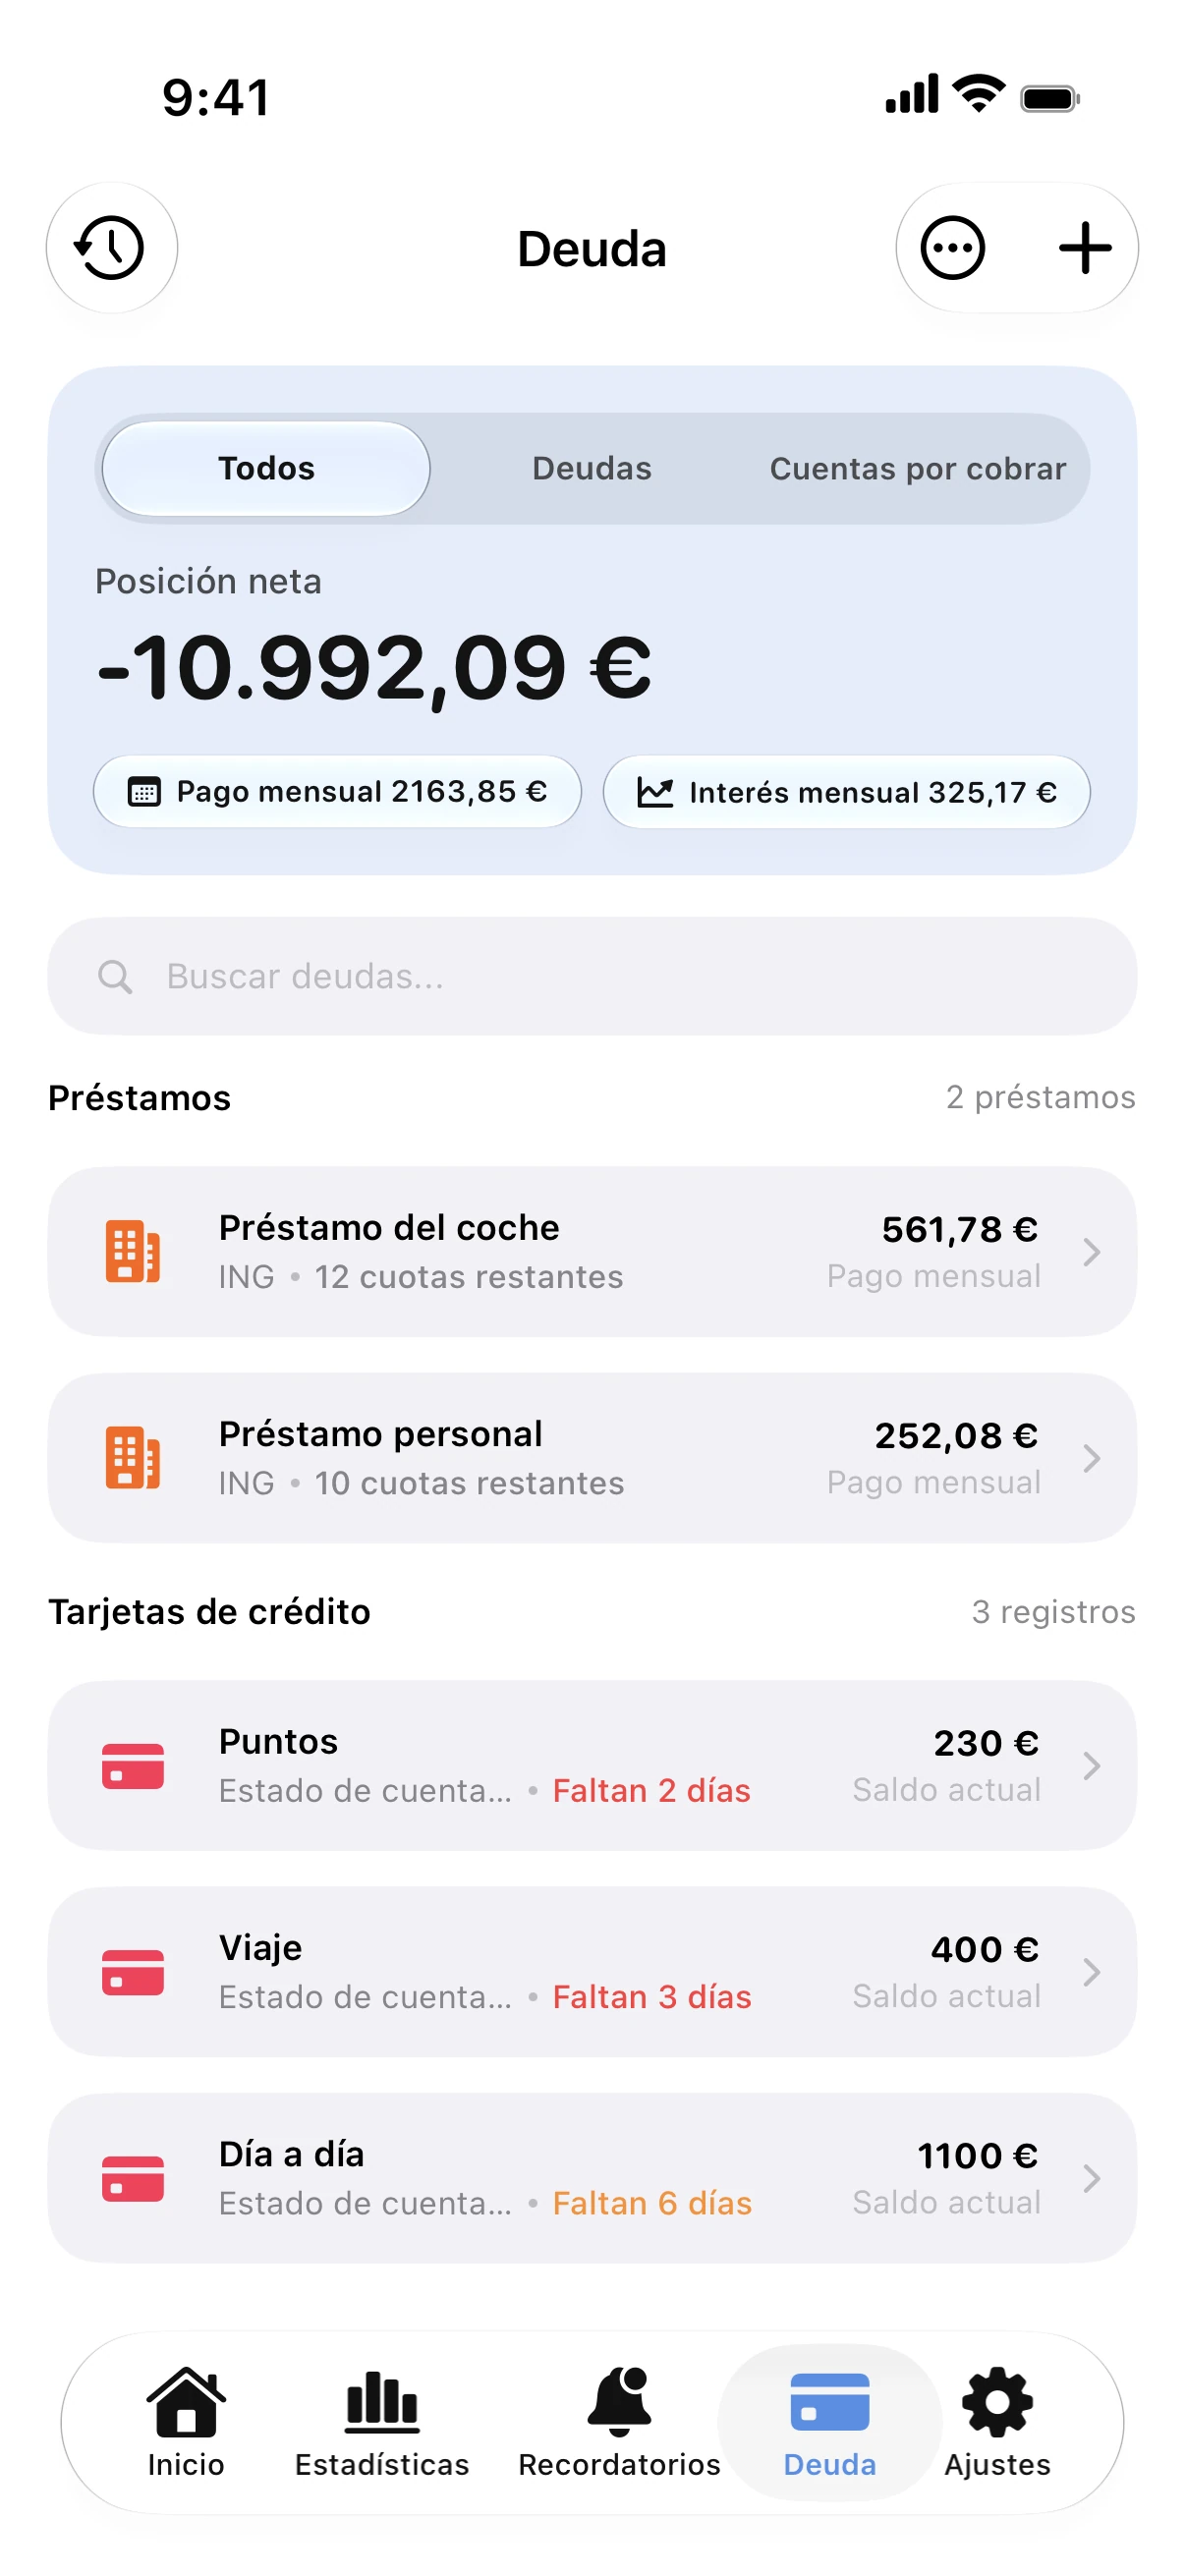
- En Spendry, añade la tarjeta con su tipo de interés y pago mínimo.
- Fija una cantidad extra que puedas mantener cada mes y mira cómo se actualiza Tu fecha para estar libre de deudas.
Un ejemplo
Un saldo de 3.000 al 22 % con mínimos en torno al 2,5 % puede tardar más de diez años en liquidarse y costar más en intereses que la propia deuda inicial. Una cuota fija de 175 al mes lo liquida en menos de dos años.
Si no puedes pagar más ahora mismo, domicilia el pago mínimo en tu banco para evitar recargos y añade pagos extra en cuanto puedas.
Calculadora de amortización de tarjetas
Calcula cuánto tardas en pagar tu tarjeta. Indica saldo, intereses y cuota para ver la fecha final y lo que ahorras frente al pago mínimo.
Preguntas frecuentes
¿Pagar solo el mínimo perjudica mi historial crediticio?
Pagar al menos el mínimo a tiempo mantiene la cuenta al día. Sin embargo, un saldo elevado puede perjudicar tu perfil crediticio, por lo que amortizar deuda siempre ayuda.
¿Cómo se calcula el pago mínimo?
Depende de la entidad: suele ser un pequeño porcentaje del saldo o un importe fijo mínimo, lo que sea más alto. En tu extracto bancario figura la cifra exacta.