Ein kleiner fester Zusatzbetrag verändert alles: Mehr von jeder Zahlung erreicht die eigentliche Schuld, und das Enddatum rückt um Jahre näher.
Ihre Zahlen im Überblick
- Nutzen Sie unseren kostenlosen Tilgungsrechner auf dieser Seite, um Mindestraten mit einem festen Monatsbetrag zu vergleichen.
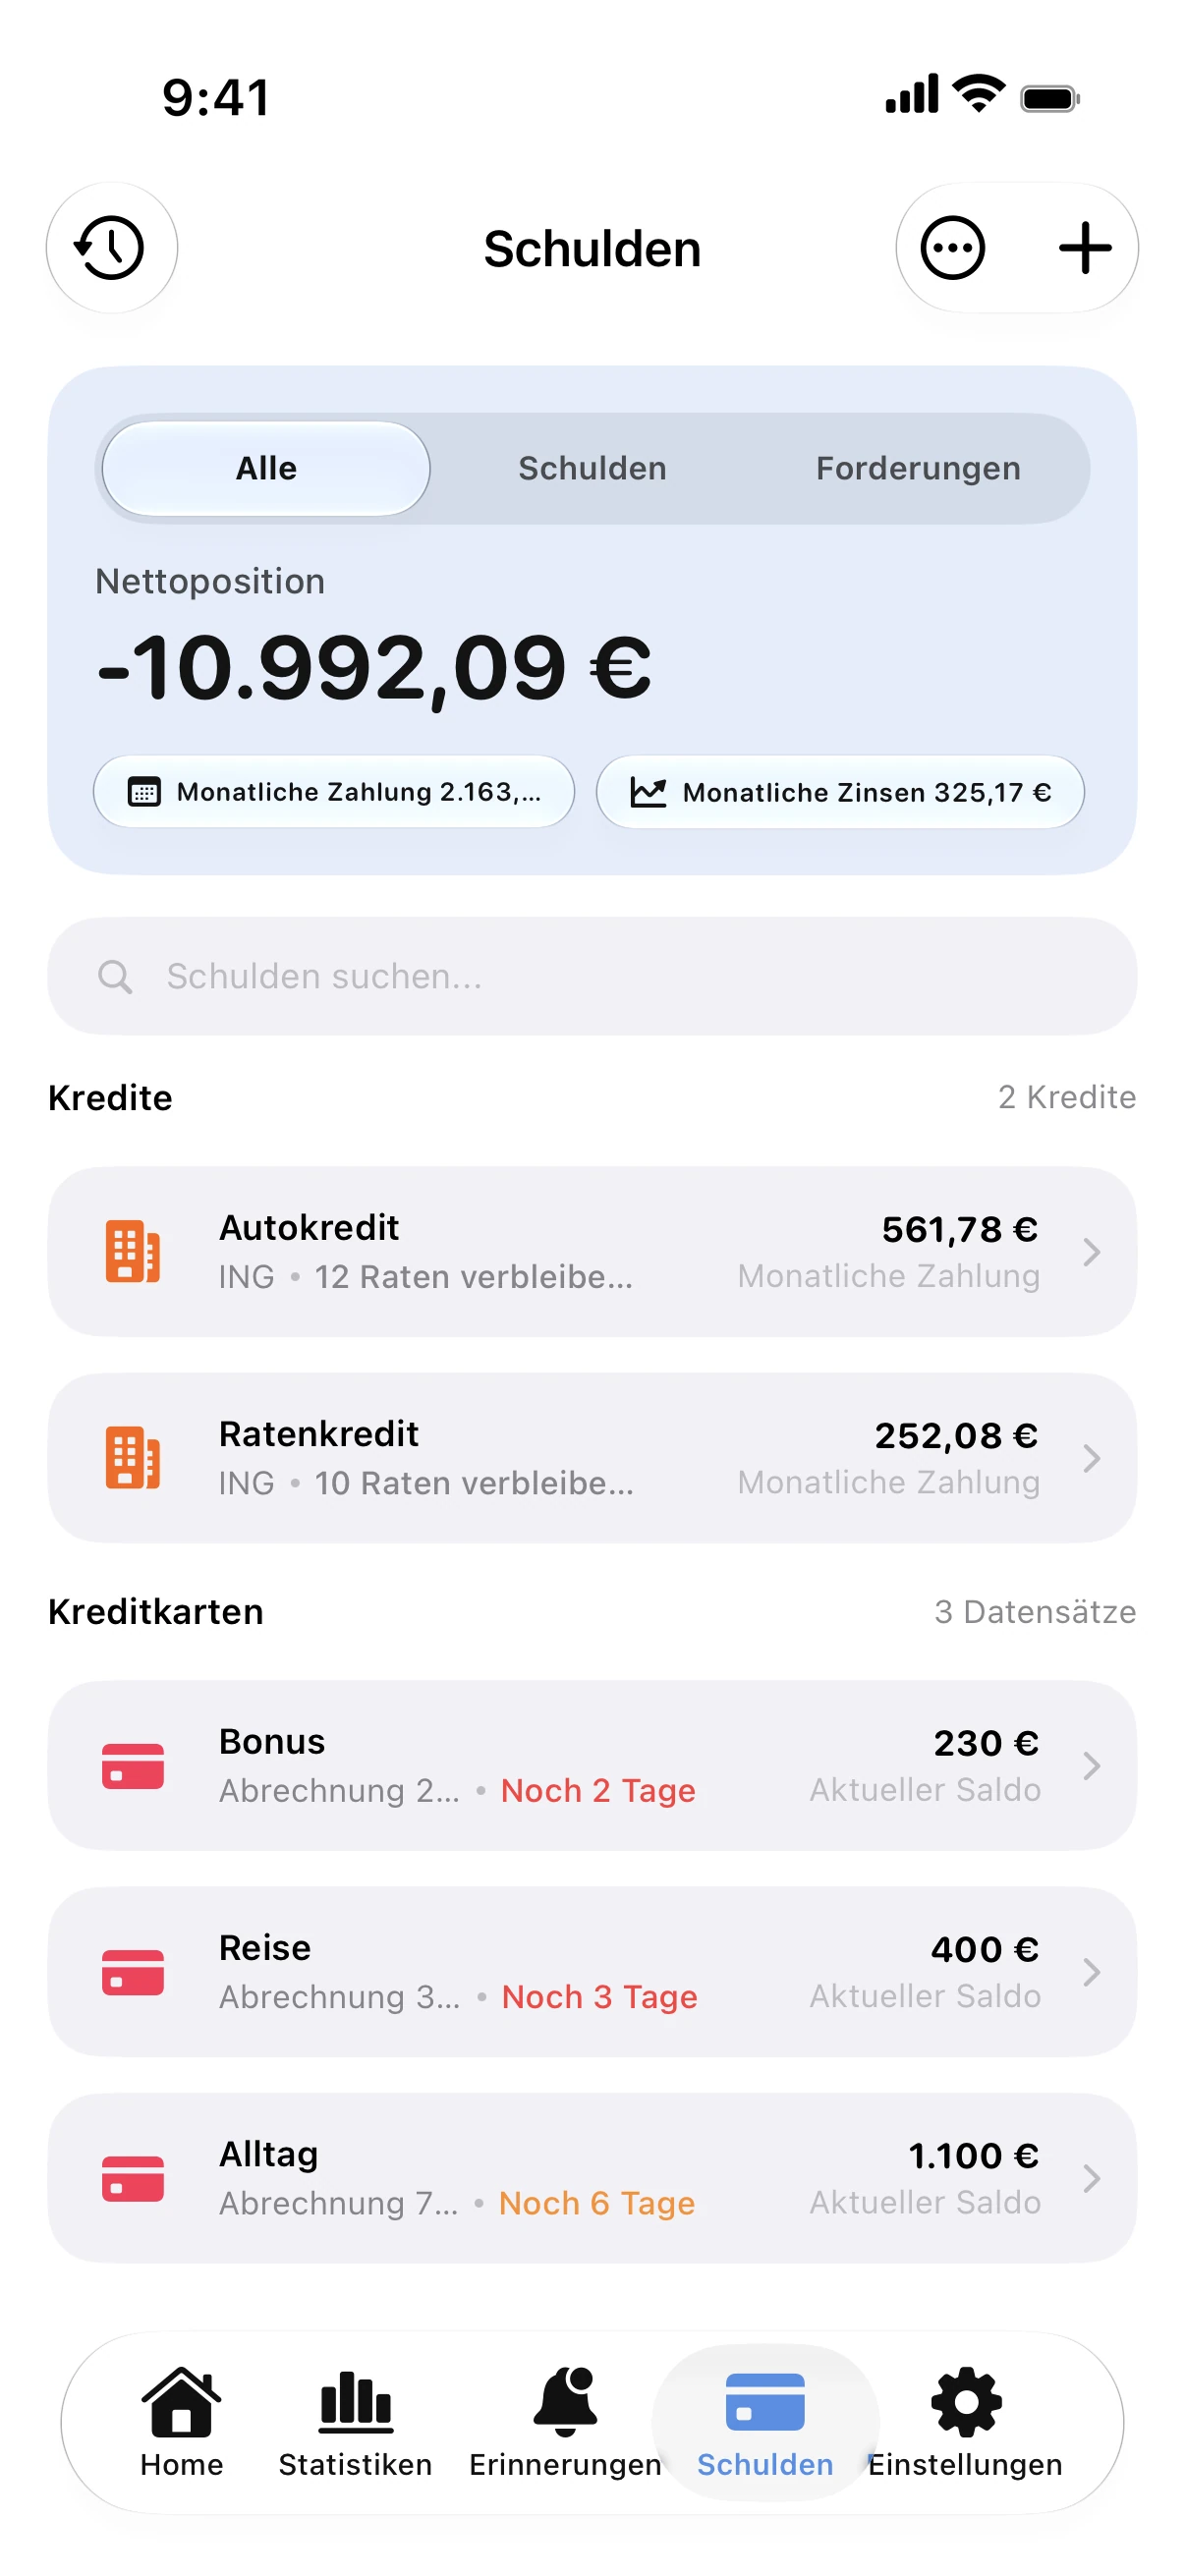
- Tragen Sie die Karte in Spendry mit Zinssatz und Mindestrate ein.
- Legen Sie einen monatlichen Zusatzbetrag fest, den Sie dauerhaft leisten können, und verfolgen Sie das Datum Ihrer Schuldenfreiheit.
Ein Beispiel
Ein Saldo von 3.000 bei 22 % mit Mindestraten von etwa 2,5 % kann über zehn Jahre dauern und mehr Zinsen kosten als die ursprüngliche Schuld. Ein fester Betrag von 175 jeden Monat tilgt ihn in unter zwei Jahren.
Können Sie aktuell nicht mehr zahlen, richten Sie die Mindestrate als Dauerauftrag oder Lastschrift bei Ihrer Bank ein, um Verzug zu vermeiden. Zahlen Sie extra, sobald es geht.
Kreditkarten-Rechner
Kostenloser Rechner für Kreditkartenschulden. Saldo, Zinssatz und Rate eingeben: Rückzahlungsdauer, Gesamtzinsen und Mindestbetrag vergleichen.
Häufige Fragen
Schadet es meiner Bonität, wenn ich nur das Minimum zahle?
Solange Sie die Mindestrate pünktlich zahlen, bleibt das Konto ordnungsgemäß geführt. Ein dauerhaft hoher Saldo kann die Bonität dennoch belasten; eine zügige Tilgung hilft.
Wie wird die Mindestrate berechnet?
Das hängt von der Bank ab: meist ein kleiner Prozentsatz des Saldos oder ein Mindestbetrag, je nachdem, was höher ist. Ihre Abrechnung nennt die genaue Zahl.