Majhen fiksen dodatek spremeni potek: večji del plačila znižuje glavnico, končni datum pa se premakne za več let naprej.
Preverite svoje številke
- Uporabite brezplačni kalkulator za poplačilo kreditnih kartic na tej strani in primerjajte minimalna plačila s fiksnim zneskom.
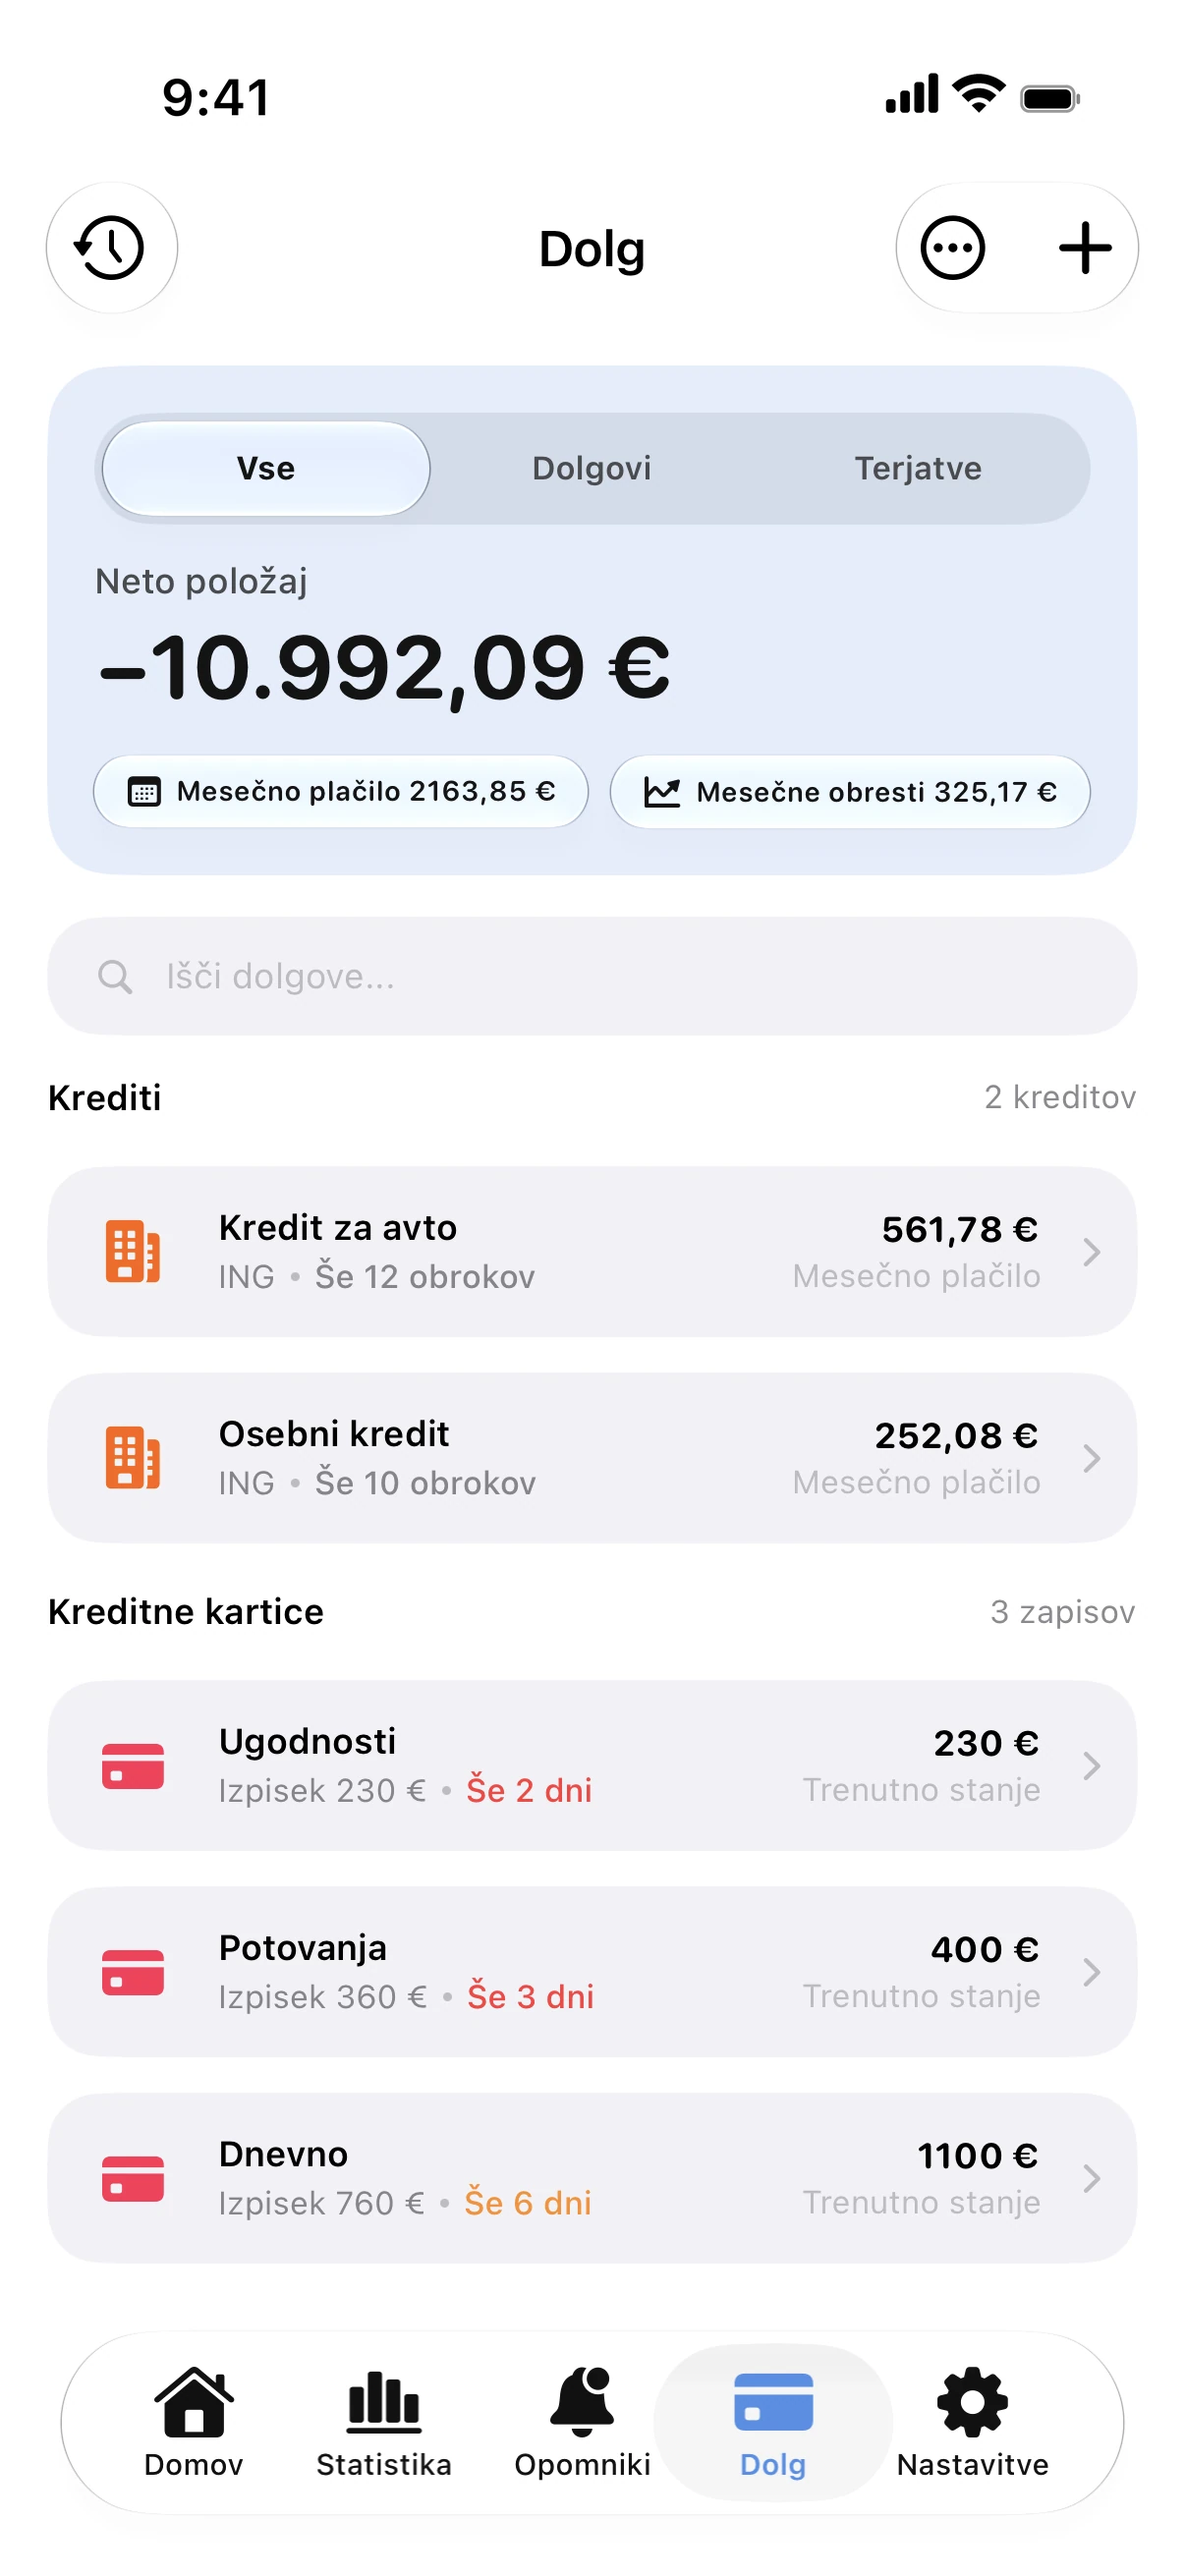
- V Spendry dodajte kartico z njeno obrestno mero in minimalnim plačilom.
- Nastavite dodaten znesek, ki ga lahko plačujete vsak mesec, ter opazujte nov datum odplačila vseh dolgov.
Primer
Dolg 3.000 z 22 % obrestno mero ob minimalnih plačilih okoli 2,5 % lahko terja več kot deset let in stane več obresti kot znaša začetni znesek. Fiksnih 175 vsak mesec ga odplača v manj kot dveh letih.
Če trenutno ne morete plačati več, pri svoji banki nastavite samodejno plačilo minimalnega zneska, da ne zamudite roka, in dodajte več, ko lahko.
Kalkulator odplačila kreditne kartice
Brezplačni kalkulator odplačila kreditne kartice. Vnesite dolg, obrestno mero in obrok ter preverite datum odplačila in skupne obresti.
Vprašanja
Ali plačevanje zgolj minimalnega zneska škodi moji boniteti?
Pravočasno plačilo vsaj minimalnega zneska ohranja račun v dobrem stanju. Visok dolg kljub temu lahko vpliva na vašo oceno, zato pomaga njegovo zmanjševanje.
Kako se izračuna minimalno plačilo?
Odvisno od banke: običajno gre za majhen odstotek dolga ali določen najnižji znesek. Točen znesek je naveden na vašem mesečnem izpisku.