त्यावर एक लहान निश्चित रक्कम भरल्याने चित्र बदलते: तुमच्या पेमेंटचा जास्त भाग मूळ रकमेकडे जातो, आणि कर्जफेडीची शेवटची तारीख अनेक वर्षांनी जवळ येते.
तुमची स्वतःची आकडेवारी पहा
- किमान पेमेंटची तुलना निश्चित मासिक रकमेसोबत करण्यासाठी या साइटवरील मोफत क्रेडिट कार्ड पेऑफ कॅल्क्युलेटर वापरा.
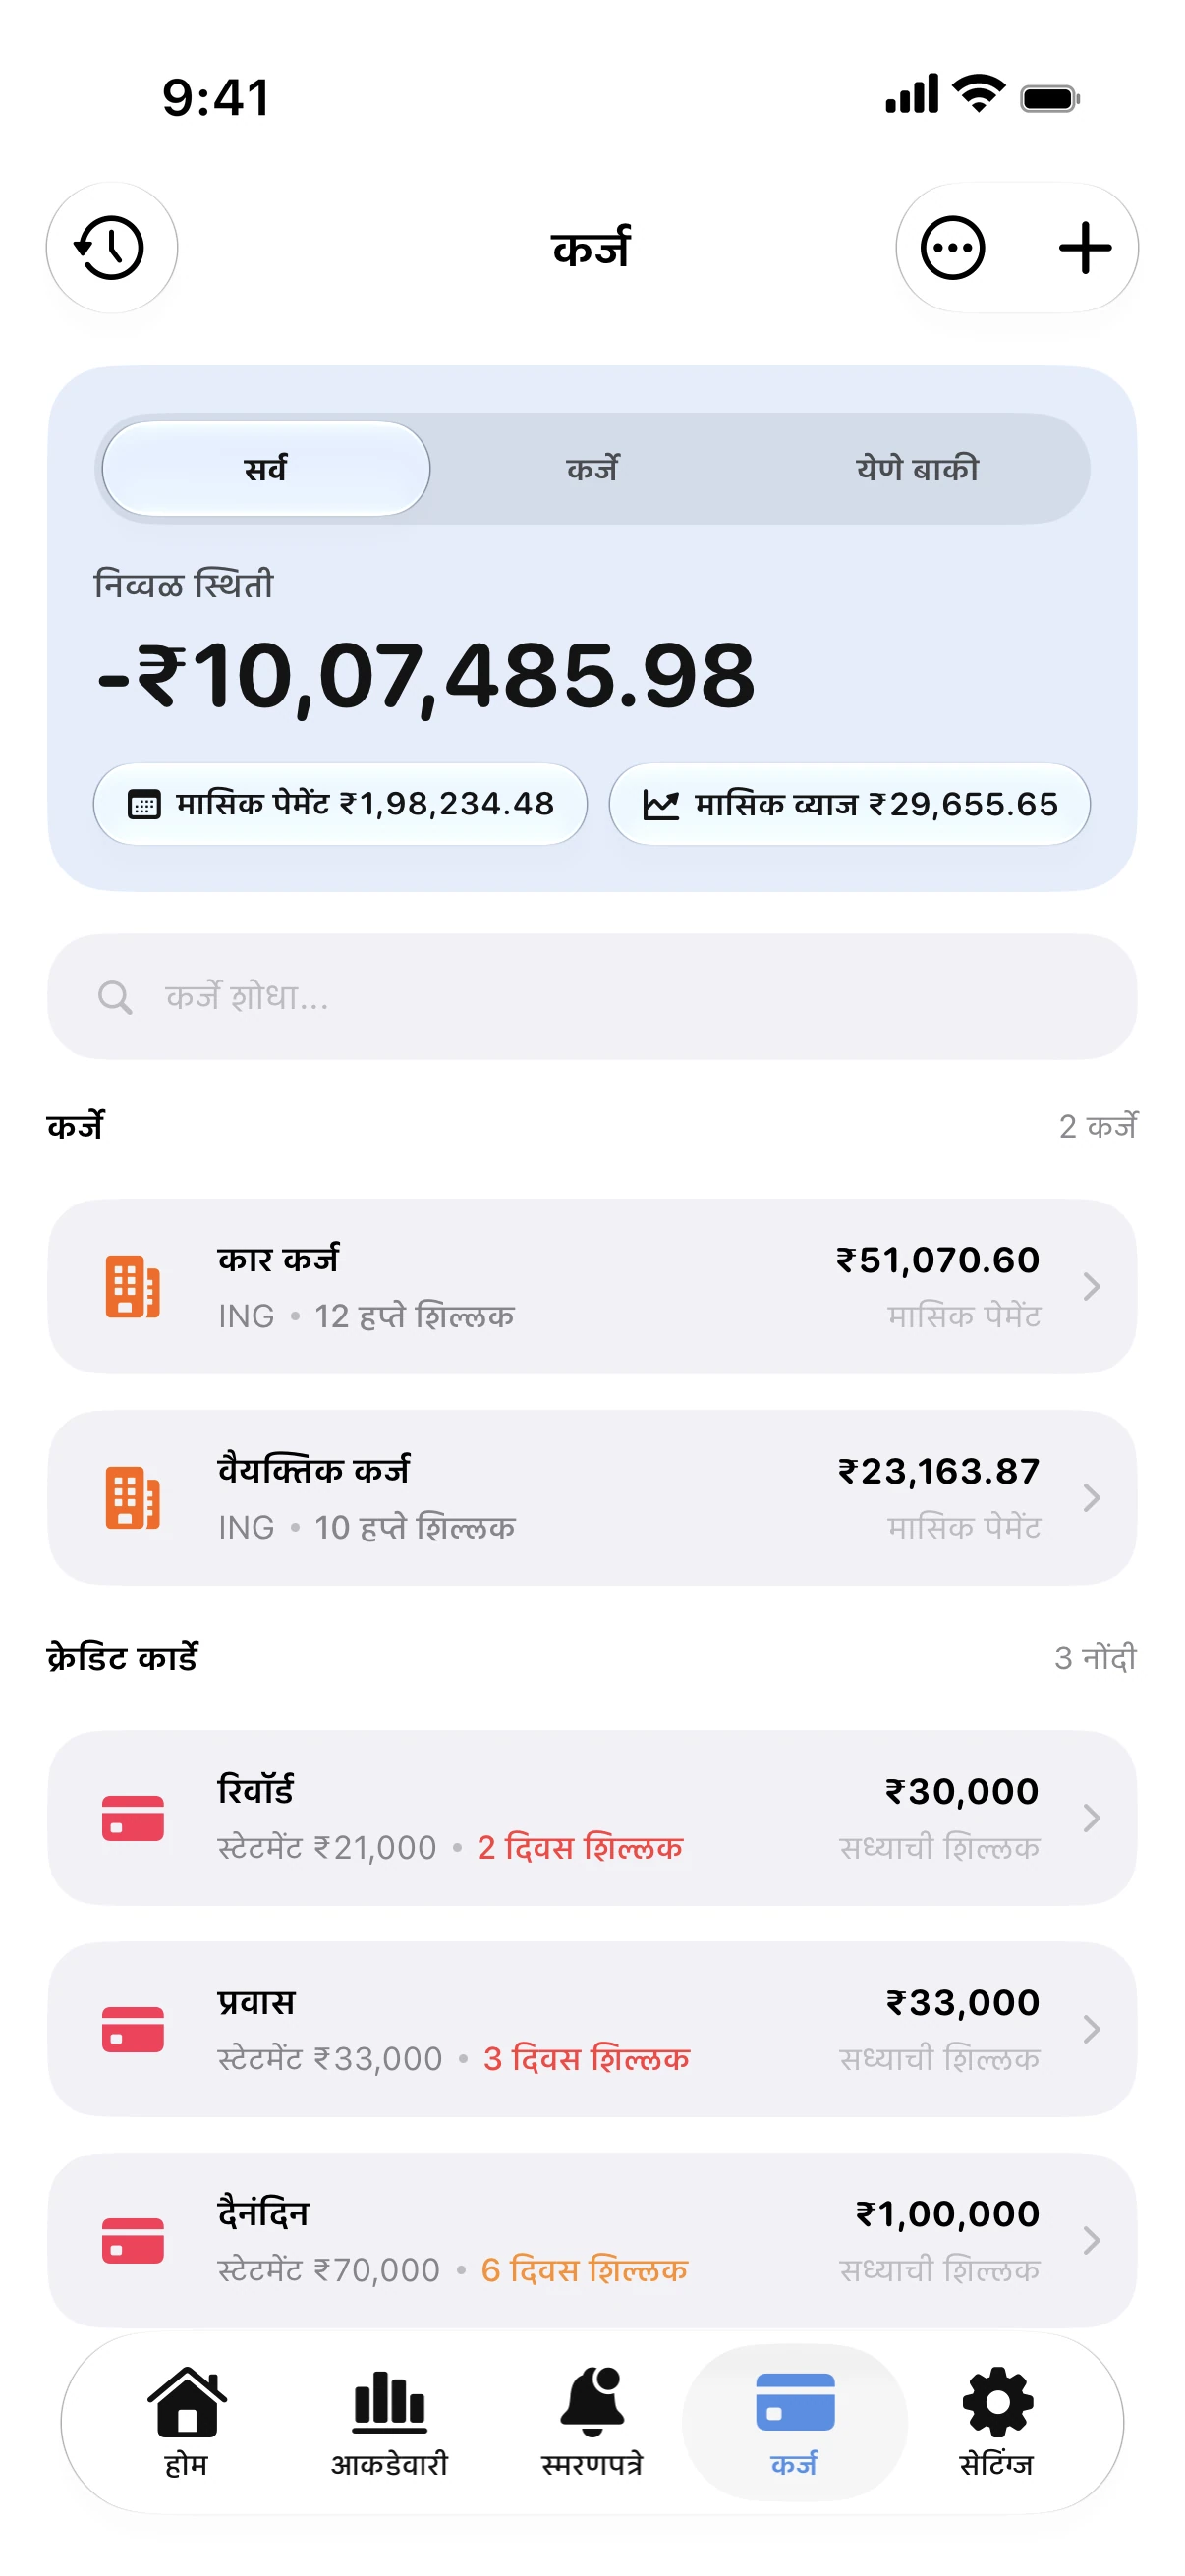
- Spendry मध्ये तुमचे क्रेडिट कार्ड व्याजदर आणि किमान देय रकमेसह जोडा.
- दरमहा भरू शकाल अशी अतिरिक्त रक्कम ठरवा आणि तुमची कर्जमुक्तीची तारीख अपडेट होताना पहा.
एक उदाहरण
22% दरावर 3,000 ची शिल्लक साधारण 2.5% किमान पेमेंटसह फेडायला दहा वर्षांपेक्षा जास्त वेळ लागू शकतो आणि मूळ रकमेपेक्षा जास्त खर्च व्याजात जाऊ शकतो. दरमहा 175 ची निश्चित रक्कम हे कर्ज दोन वर्षांपेक्षा कमी काळात संपवते.
जर तुम्ही सध्या जास्त रक्कम भरू शकत नसाल, तर तुमच्या बँकेसोबत किमान रकमेचे ऑटोमॅटिक पेमेंट सेट करा जेणेकरून कधीही उशीर होणार नाही, आणि जमेल तेव्हा जादा पैसे भरा.
क्रेडिट कार्ड कर्ज फेड कॅल्क्युलेटर
मोफत क्रेडिट कार्ड कॅल्क्युलेटर. तुमची शिल्लक, व्याजदर आणि मासिक हप्ता टाकून कर्जमुक्तीची तारीख आणि एकूण व्याज तपासा.
वारंवार विचारले जाणारे प्रश्न
फक्त किमान रक्कम भरल्याने माझ्या क्रेडिट स्कोअरवर परिणाम होतो का?
किमान रक्कम वेळेवर भरल्याने खाते सक्रिय आणि चांगले राहते. पण जास्त शिल्लक रक्कम तुमच्या क्रेडिटवर ताण आणू शकते, त्यामुळे ती कमी करणे फायदेशीर ठरते.
किमान देय रक्कम कशी मोजली जाते?
हे बँकेवर अवलंबून असते: सहसा शिल्लक रकमेची एक लहान टक्केवारी किंवा एक निश्चित किमान मर्यादा, यापैकी जे जास्त असेल ते. तुमचे स्टेटमेंट नेमकी रक्कम दर्शवते.