Pagar una petita quantitat fixa extra canvia del tot la situació: una part més gran de cada pagament redueix el deute real, i la data final s'avança anys.
Calcula els teus números
- Fes servir la calculadora gratuïta de pagament de targetes d'aquest web per comparar les quotes mínimes amb una quota mensual fixa.
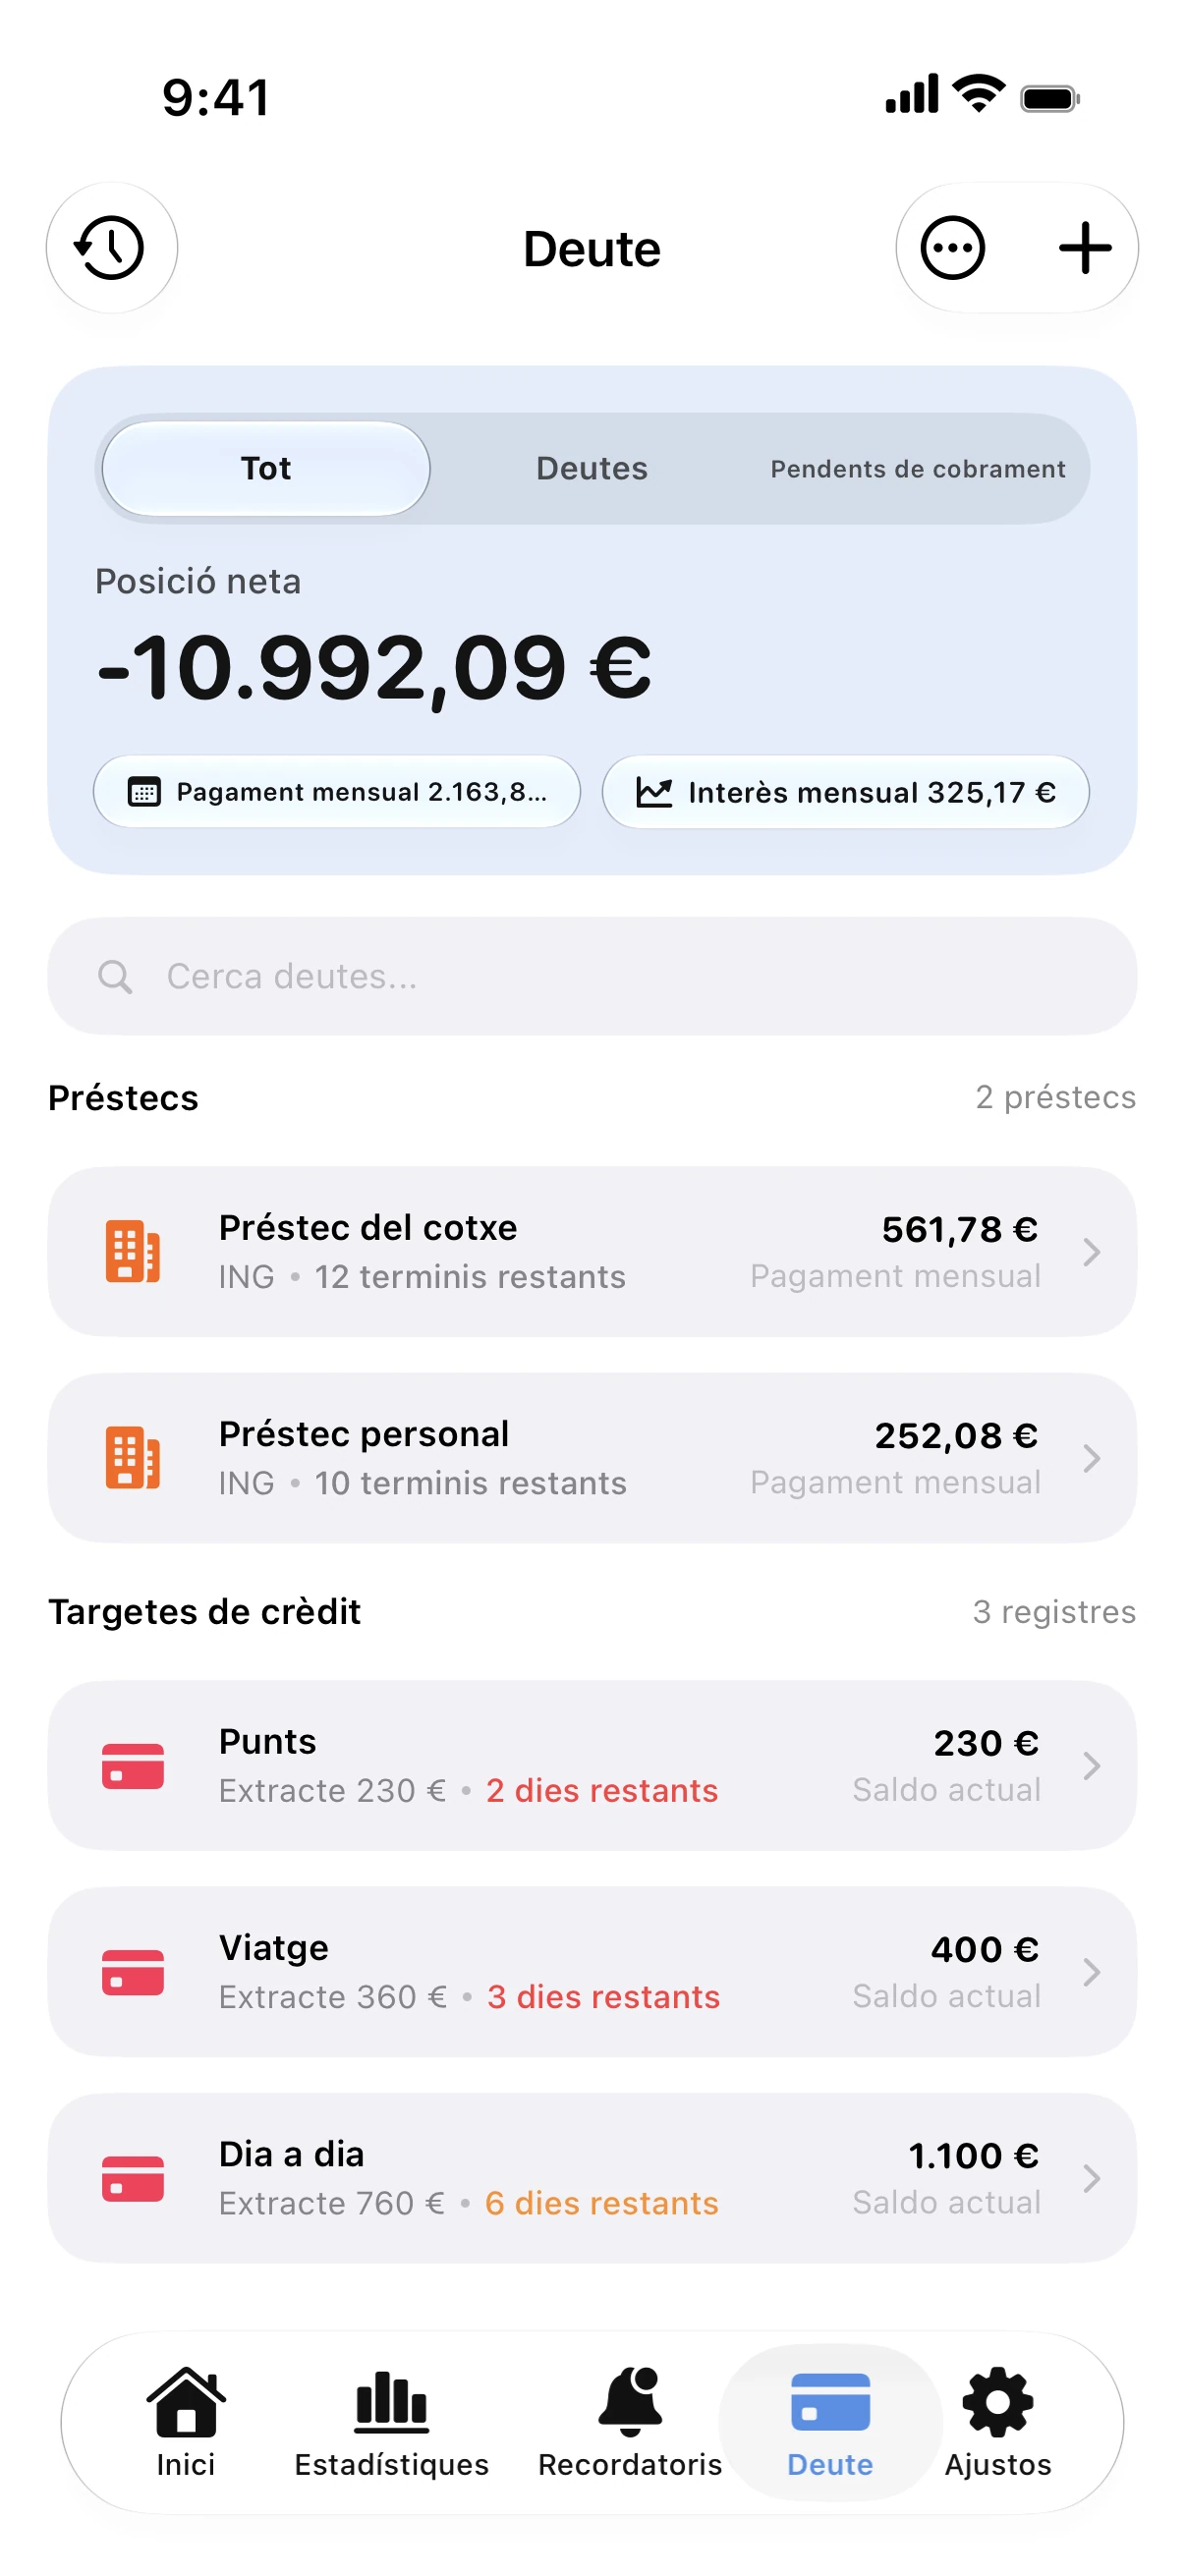
- A Spendry, afegeix la targeta amb el seu tipus d'interès i el pagament mínim.
- Defineix un import extra que puguis mantenir cada mes i comprova com s'avança la teva data d'alliberament de deutes.
Un exemple
Un saldo de 3.000 al 22% amb quotes mínimes d'un 2,5% pot trigar més de deu anys a liquidar-se i costar més en interessos que l'import original. Una quota fixa de 175 cada mes el liquida en menys de dos anys.
Si ara mateix no pots pagar més, domicilia el pagament mínim al teu banc per no pagar mai tard, i afegeix diners extra quan puguis.
Calculadora per pagar la targeta de crèdit
Calculadora gratuïta de pagament de targetes. Introdueix el saldo, el tipus d'interès i la quota per veure la data final, els interessos i el cost mínim.
Preguntes
Pagar només el mínim perjudica el meu historial de crèdit?
Pagar puntualment almenys el mínim manté el compte al dia. Ara bé, un saldo pendent elevat pot afectar negativament la teva capacitat d'endeutament, per la qual cosa reduir-lo sempre ajuda.
Com es calcula el pagament mínim?
Depèn de cada entitat bancària: normalment és un petit percentatge del saldo pendent o una quantitat fixa mínima, el que sigui més alt. L'extracte de la targeta en mostra l'import exacte.