स्नोबॉल पद्धत सर्वात लहान शिल्लक रकमेपासून सुरू होते, ज्यामुळे एक कर्ज लवकर संपते आणि तुमचा उत्साह टिकून राहतो. कडा कोसळणे पद्धत सर्वात जास्त व्याजदरापासून सुरू होते, ज्यामुळे एकूण व्याज सर्वात कमी लागते.
Spendry मध्ये कर्जफेडीचे नियोजन फॉलो करा
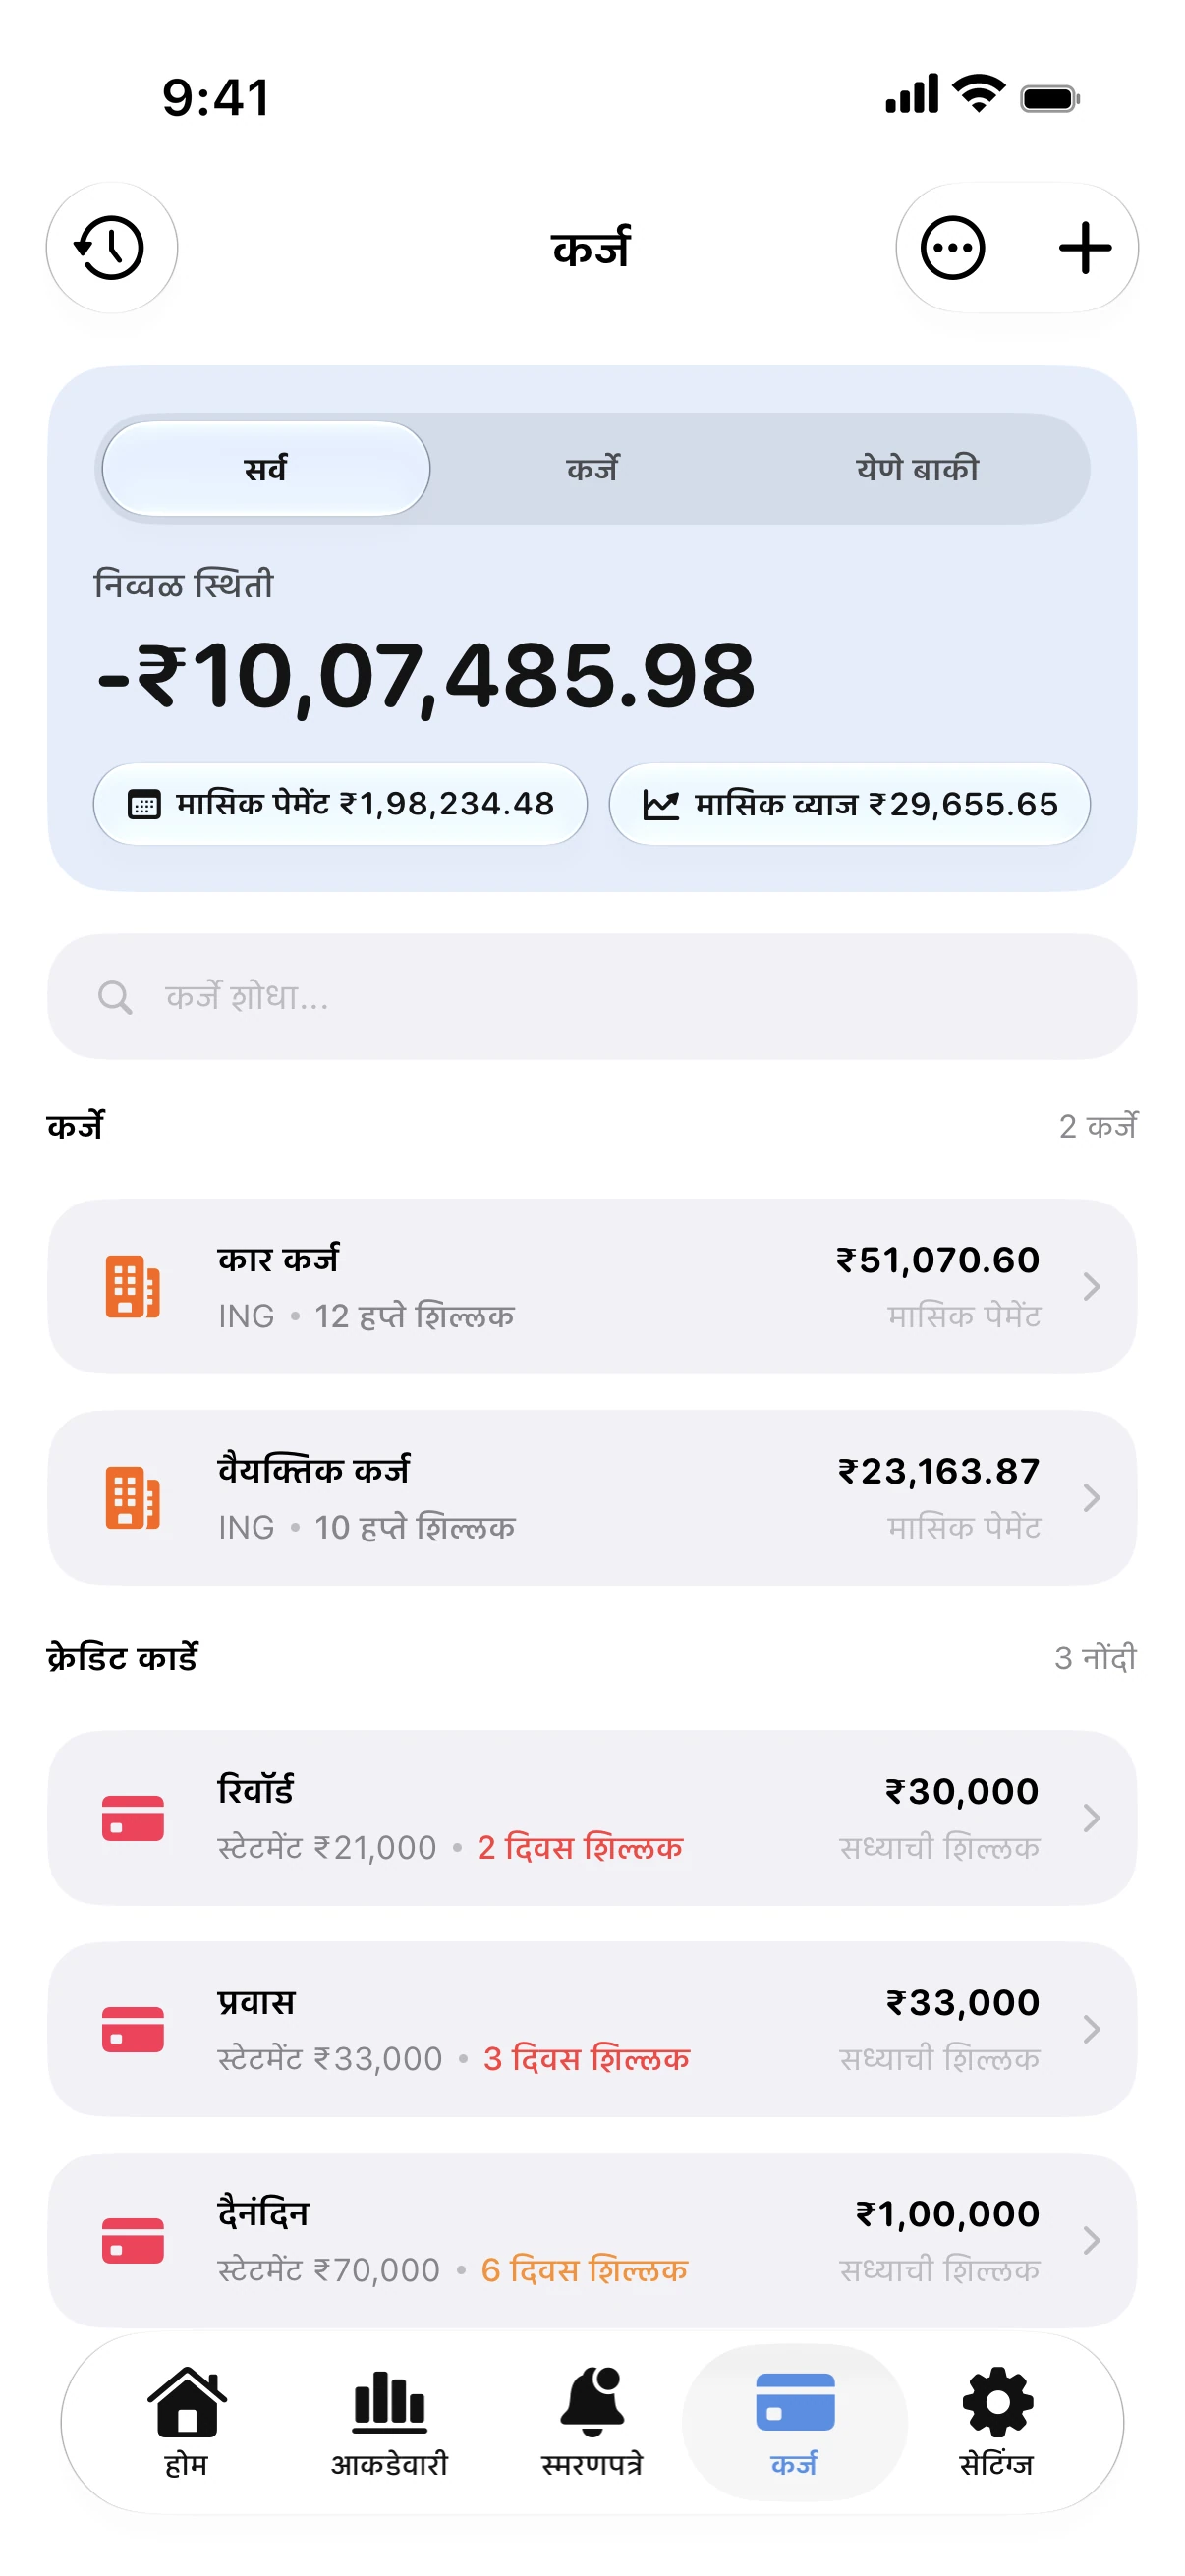
- प्रत्येक क्रेडिट कार्ड, कर्ज आणि हप्ते त्यांची शिल्लक रक्कम, व्याजदर आणि किमान देय रकमेसह जोडा.
- कर्जे स्क्रीन उघडा आणि स्नोबॉल किंवा कडा कोसळणे पद्धत निवडा.
- किमान देय रकमेपेक्षा तुम्ही दरमहा किती जास्त रक्कम भरू शकता ते नोंदवा.
- Spendry तुमची कर्जे योग्य क्रमाने लावते आणि तुम्ही कर्जमुक्त कधी होणार तो महिना दाखवते, तसेच प्रत्येक पेमेंटपूर्वी स्मरणपत्र देते.
एक उदाहरण
तीन कर्जे: 24% दराने 1,200, 18% दराने 4,000 आणि 9% दराने 9,000, सोबत दरमहा 300 अतिरिक्त रक्कम. कडा कोसळणे पद्धत 24% चे कार्ड आधी फेडते आणि सर्वात जास्त व्याज वाचवते. स्नोबॉल पद्धत 1,200 ची शिल्लक आधी फेडते, ज्यामुळे काही महिन्यांतच एक कर्ज पूर्णपणे संपते. दोन्हीमधील अंतिम मुदतीमध्ये सहसा फक्त एक किंवा दोन महिन्यांचा फरक असतो.
जर दोन्ही तारखा जवळ असतील, तर तुम्हाला जी पद्धत सातत्याने पाळता येईल ती निवडा. सर्वात उत्तम योजना तीच असते जी तुम्ही नियमित सुरू ठेवता.
कर्जफेक कॅल्क्युलेटर
मोफत कर्जफेक कॅल्क्युलेटर: स्नोबॉल आणि कडा कोसळणे पद्धतींची तुलना करा, कर्जमुक्तीचा महिना आणि व्याज पाहा. साइन-अप नाही.
वारंवार विचारले जाणारे प्रश्न
कोणत्या पद्धतीमुळे सर्वात जास्त पैशांची बचत होते?
कडा कोसळणे पद्धत, कारण सर्वात महागडे कर्ज आधी कमी होते. किती बचत होईल हे तुमच्या व्याजदरांमधील फरकावर अवलंबून असते.
मी नंतर पद्धत बदलू शकतो का?
होय. Spendry मध्ये तुम्ही कधीही पद्धत बदलू शकता, आणि योजना तसेच तुमची कर्जमुक्तीची तारीख लगेच अपडेट होते.