
कर्जफेक कॅल्क्युलेटर
तुमची कर्जे आणि किमान देयकांवर तुम्ही दरमहा किती रक्कम देऊ शकता ते टाका. स्नोबॉल आणि कडा कोसळणे पद्धतींसह तुमचा कर्जमुक्तीचा महिना आणि एकूण व्याज शेजारी पाहा.
नमुना कर्जे; ही काढून तुमची कर्जे टाका. व्याजदर स्थिर मानले आहेत, शुल्क समाविष्ट नाही.
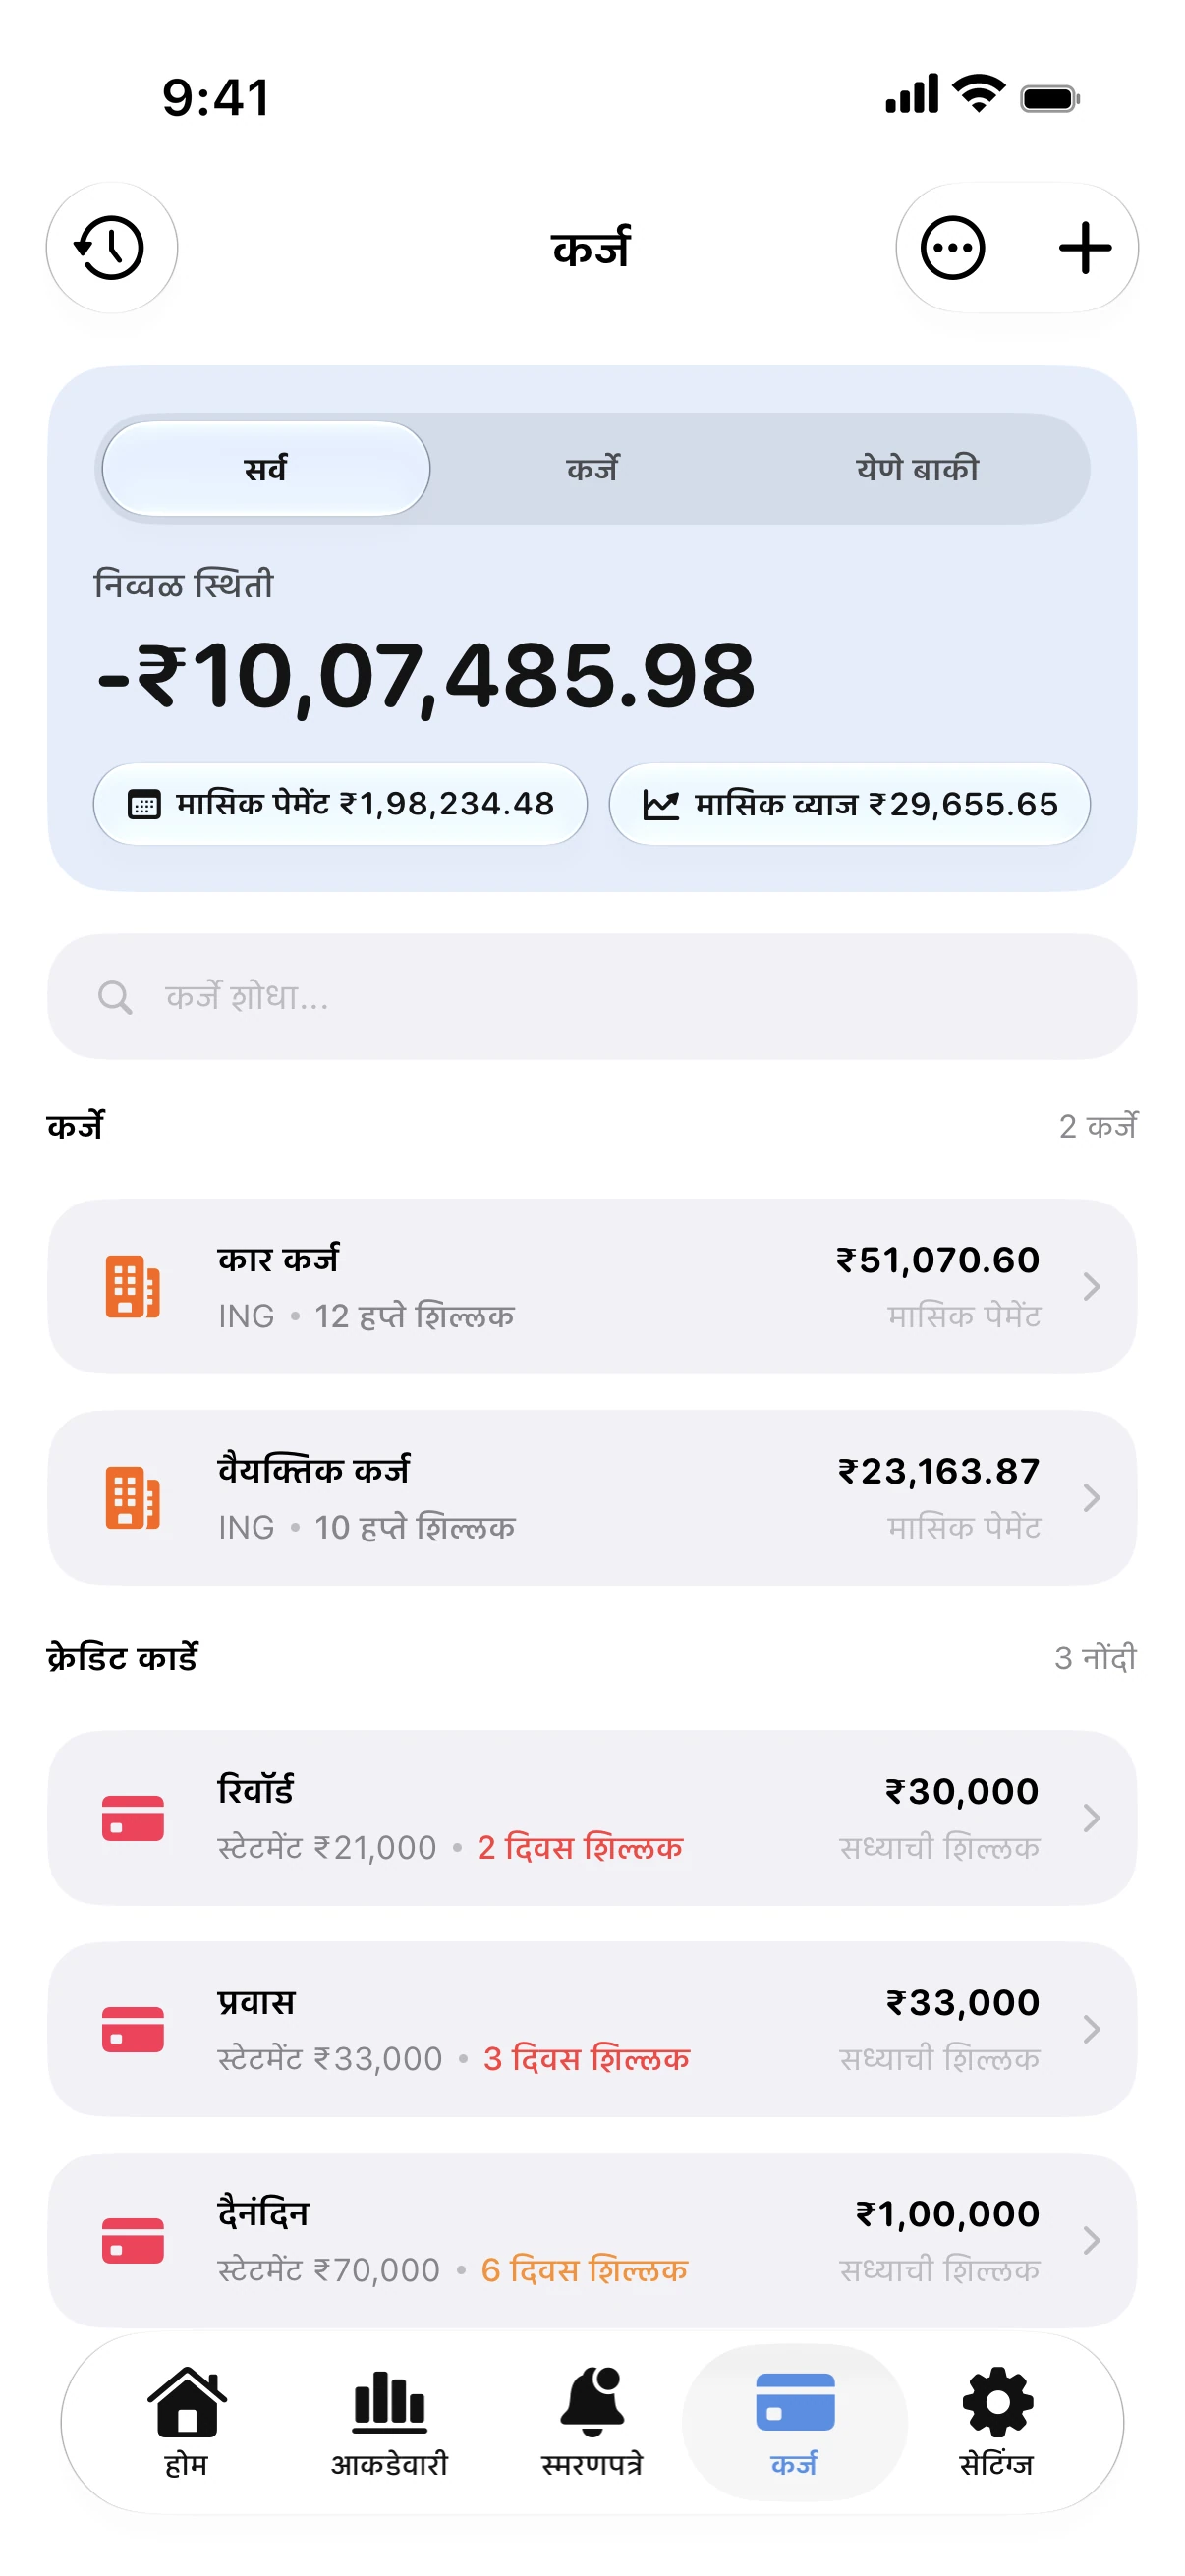

स्लायडर हलवा आणि महिना बदलताना पाहा. Spendry हे तुमच्या खऱ्या कर्जांसोबत करते आणि योजना अद्ययावत ठेवते.
App Store वरून डाउनलोड करास्नोबॉल की कडा कोसळणे?
स्नोबॉल पद्धतीमध्ये तुम्ही सर्वात लहान शिल्लक आधी फेडता. पहिले कर्ज पटकन संपते आणि त्याचे देयक पुढच्या कर्जात जोडले जाते, ज्यामुळे उत्साह टिकून राहतो. कडा कोसळणे पद्धतीमध्ये तुम्ही सर्वात जास्त व्याजाचे कर्ज आधी फेडता, ज्यामुळे एकूण व्याज कमी होते, जरी पहिले कर्ज मिटण्यास जास्त वेळ लागू शकतो.
कॅल्क्युलेटर कसे काम करते
दरमहा प्रत्येक कर्जाला त्याचे किमान देयक दिले जाते. अतिरिक्त रक्कम रांगेतील पुढच्या कर्जाकडे जाते, आणि मिटलेल्या कर्जाचे देयक पुढच्या कर्जाकडे वळवले जाते. दोन्ही पद्धती समान मासिक बजेट वापरतात, त्यामुळे तुम्ही पाहत असलेला फरक केवळ क्रमाचा आहे.
योजना अद्ययावत ठेवा
शिल्लक दरमहा बदलते. Spendry तुमची कार्डे, कर्जे आणि बिले ट्रॅक करते, तुमची स्नोबॉल किंवा कडा कोसळणे योजना चालू ठेवते आणि प्रत्येक देयक देय असण्यापूर्वी तुम्हाला आठवण करून देते.
अधिक माहिती
कर्ज स्नोबॉल विरुद्ध कडा कोसळणे: तुम्ही कोणती पद्धत वापरावी?
स्नोबॉल सर्वात लहान शिल्लक आधी फेडते, कडा कोसळणे सर्वात जास्त व्याज आधी. फरक पहा, व्याज कसे वाचवायचे ते जाणून घ्या.
तुमची कर्जमुक्तीची तारीख कशी शोधावी
तुमची कर्जमुक्तीची तारीख म्हणजे तुमचे शेवटचे कर्ज संपणारा महिना. अतिरिक्त पैसे भरून ही तारीख कशी जवळ आणता येते ते येथे जाणून घ्या.
क्रेडिट कार्डचे कर्ज वेगाने कसे फेडायचे
क्रेडिट कार्ड कर्ज लवकर फेडण्यासाठी सोप्या पद्धती: किमान रकमेपेक्षा जास्त भरा, जादा पैसे उच्च व्याजदरावर लावा आणि नवीन खर्च टाळा.