
Calculadora per amortitzar deutes
Introdueix els teus deutes i el que puguis pagar de més cada mes. Compara costat a costat el mes que pagaràs l'últim cèntim i el total d'interessos amb la bola de neu o l'allau.
Deutes d'exemple; substitueix-los pels teus. Tipus d'interès considerats fixos, sense comissions.
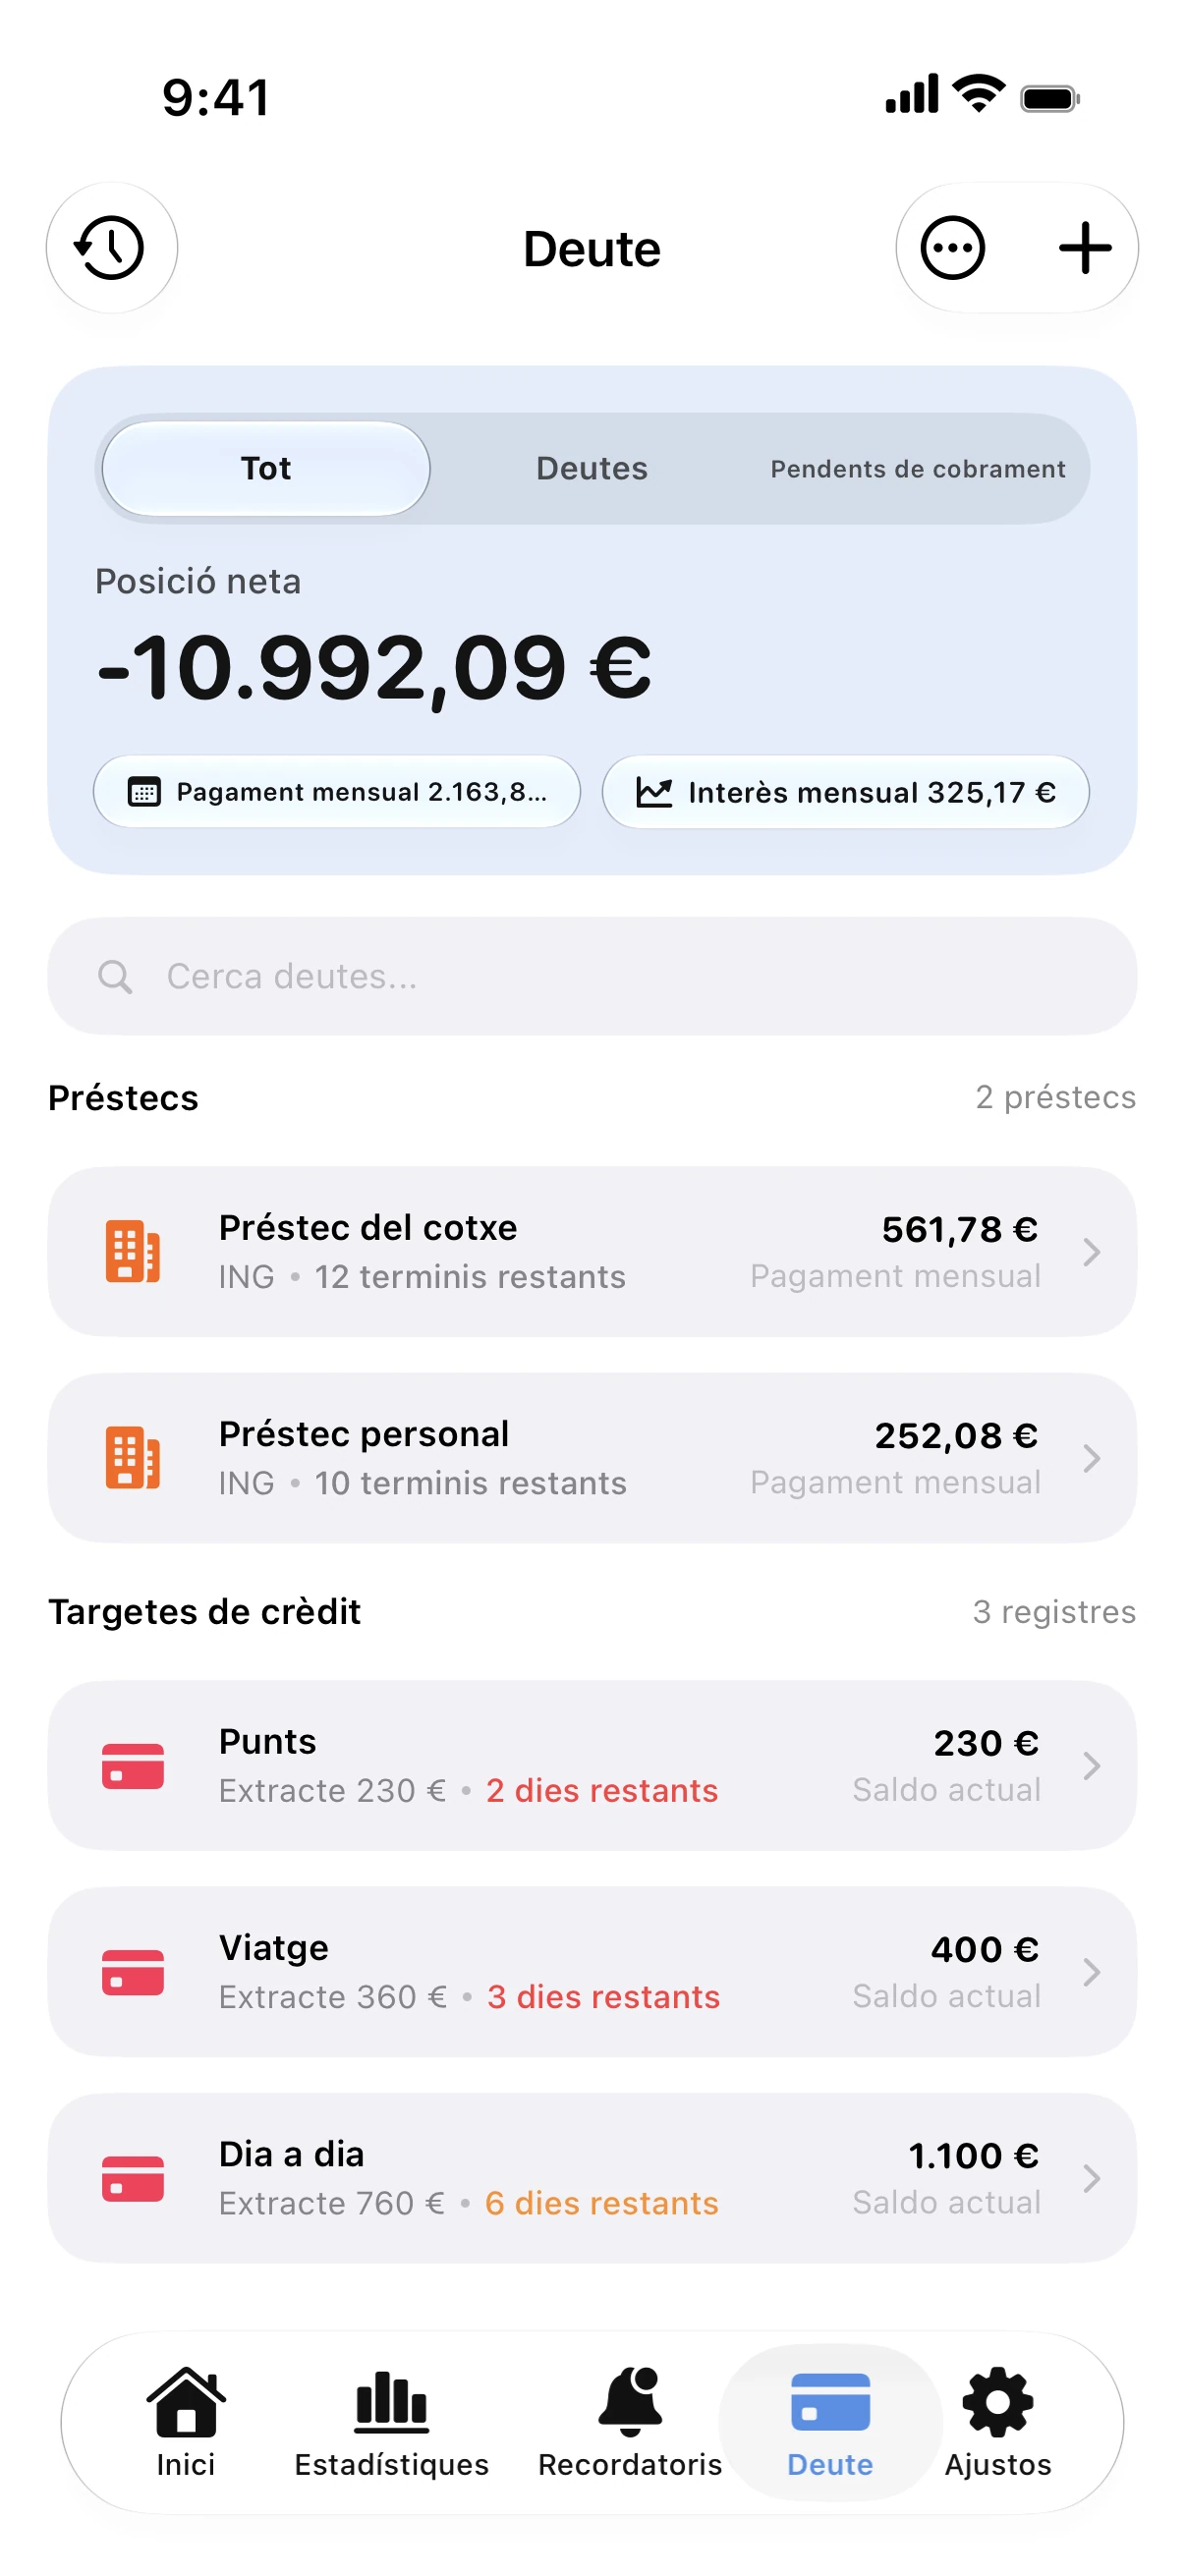

Mou el control lliscant i mira com s'avança la data. Spendry ho calcula amb els teus deutes reals i manté el pla al dia.
Descarrega-ho a l'App StoreBola de neu o allau?
Amb el mètode de la bola de neu liquides primer el saldo més petit. El primer deute desapareix de pressa i la seva quota s'afegeix al següent, fet que ajuda a mantenir la motivació alta. Amb el mètode de l'allau attaques abans el deute amb el tipus d'interès més elevat, cosa que sol estalviar més diners en interessos globals, encara que trigaràs més a tancar el primer.
Com funciona la calculadora
Cada mes cada deute rep la seva quota mínima. La quantitat extra es destina al primer deute de la llista, i un cop liquidat, el seu import s'acumula al següent. Tots dos mètodes fan servir el mateix pressupost mensual, de manera que la diferència rau únicament en l'ordre de prioritat.
Mantingues el teu pla al dia
Els saldos canvien mes a mes. Spendry fa el seguiment de les teves targetes, préstecs i factures, manté actualitzat el pla de bola de neu o allau i t'avisa abans del venciment de cada quota.
Més guies
Mètode bola de neu o allau: quin hauries de fer servir?
La bola de neu prioritza el saldo petit; l'allau, l'interès alt. Descobreix com funcionen, quin estalvia més interessos i com aplicar-los pas a pas.
Com saber quan et quedaràs sense deutes
La data d'alliberament de deutes és quan pagues l'últim deute. Descobreix com calcular-la i com avançar-la fent pagaments extres.
Com liquidar el deute de les targetes de crèdit més ràpidament
Passos pràctics per pagar el deute de targetes de crèdit abans: paga més del mínim, ataca l'interès alt, evita retards i frena noves despeses.