
เครื่องคำนวณการปลดหนี้
ใส่ข้อมูลหนี้สินของคุณและจำนวนเงินที่จ่ายเพิ่มจากยอดขั้นต่ำได้ในแต่ละเดือน เพื่อดูเดือนที่คุณจะหมดหนี้และดอกเบี้ยรวมระหว่างวิธีสโนว์บอลกับอะวาลานซ์ไปพร้อมๆ กัน
ตัวอย่างรายการหนี้สิน สามารถแทนที่ด้วยข้อมูลของคุณ อัตราดอกเบี้ยถือเป็นอัตราคงที่และยังไม่รวมค่าธรรมเนียม
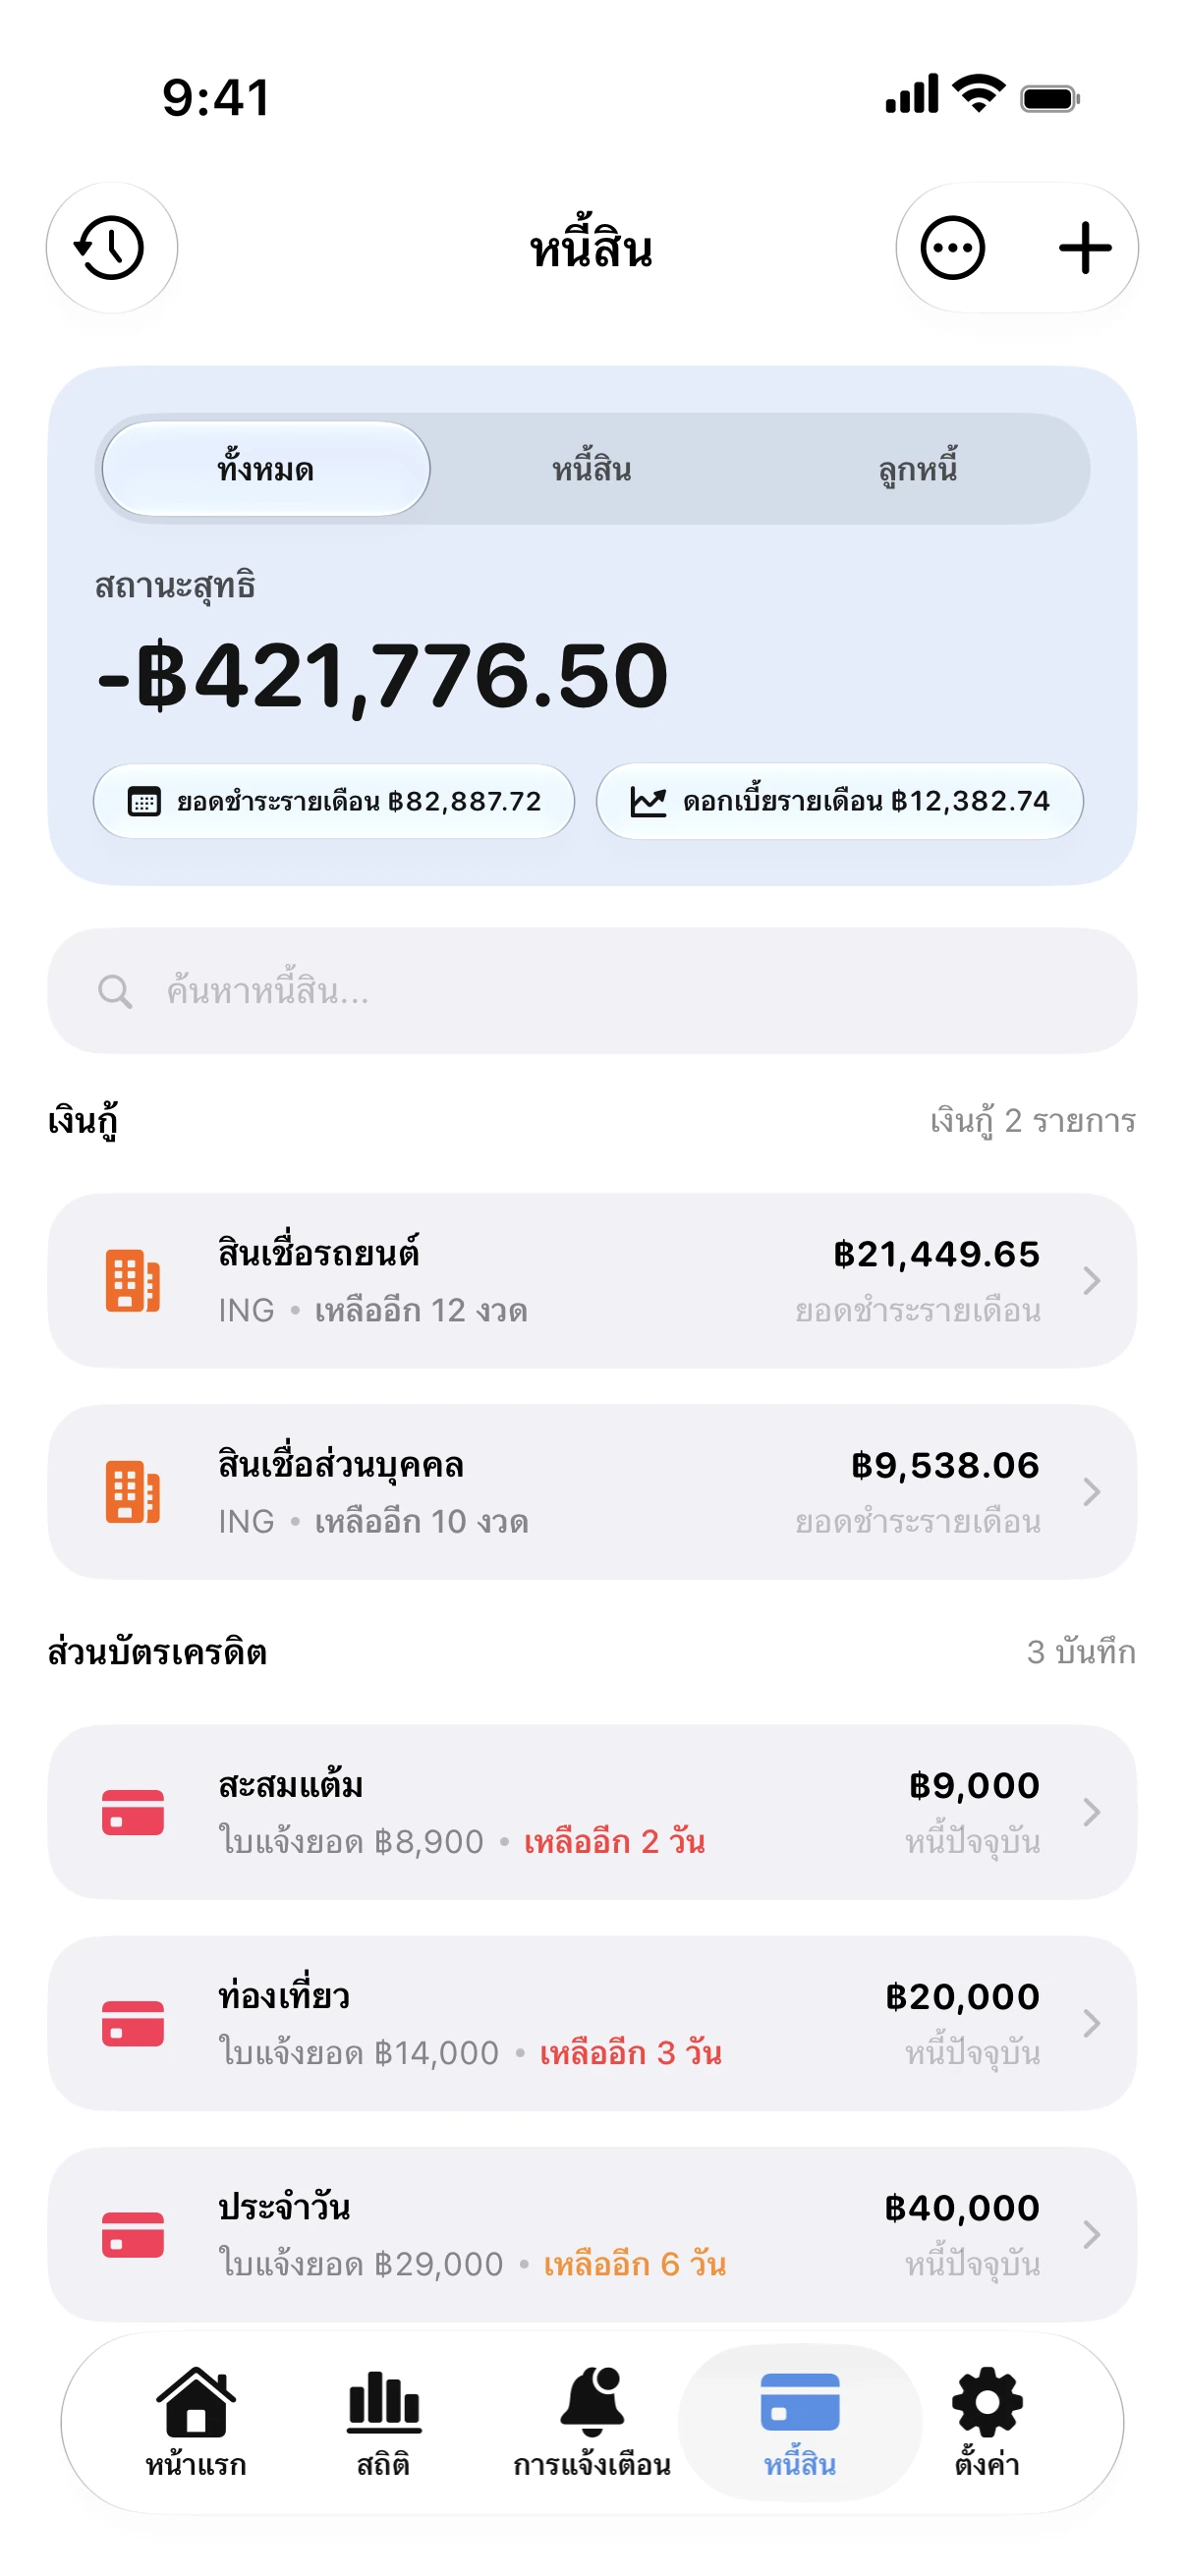

เลื่อนแถบเพื่อดูเดือนที่เปลี่ยนไป Spendry คำนวณจากหนี้จริงของคุณและอัปเดตแผนให้เป็นปัจจุบันเสมอ
ดาวน์โหลดได้ที่ App Storeสโนว์บอล หรือ อะวาลานซ์?
วิธีสโนว์บอลจะเน้นปลดหนี้ก้อนที่ยอดคงเหลือน้อยที่สุดก่อน หนี้ก้อนแรกจะหมดไปอย่างรวดเร็วและนำยอดนั้นไปโปะก้อนถัดไป ช่วยสร้างกำลังใจได้ดีเยี่ยม ส่วนวิธีอะวาลานซ์จะเน้นจัดการหนี้ที่อัตราดอกเบี้ยสูงสุดก่อน ซึ่งมักช่วยประหยัดดอกเบี้ยโดยรวมได้มากกว่า แม้ว่าการปิดหนี้ก้อนแรกอาจใช้เวลานานกว่าก็ตาม
หลักการทำงานของเครื่องคำนวณ
ในแต่ละเดือน หนี้ทุกก้อนจะได้รับการชำระตามยอดขั้นต่ำ ส่วนเงินที่จ่ายเพิ่มจะถูกนำไปโปะหนี้ก้อนที่อยู่ในลำดับแรก และเมื่อหนี้ก้อนนั้นหมดลง ยอดชำระทั้งหมดจะถูกยกไปสมทบกับก้อนถัดไป ทั้งสองวิธีใช้งบประมาณต่อเดือนเท่ากัน ข้อแตกต่างเพียงอย่างเดียวคือลำดับการปิดหนี้
อัปเดตแผนให้เป็นปัจจุบันอยู่เสมอ
ยอดหนี้มีการเปลี่ยนแปลงทุกเดือน Spendry ช่วยติดตามบัตรเครดิต เงินกู้ และบิลต่างๆ พร้อมอัปเดตแผนสโนว์บอลหรืออะวาลานซ์ของคุณให้ทันสมัย และเตือนคุณก่อนถึงกำหนดชำระทุกครั้ง
คู่มือเพิ่มเติม
วิธีปลดหนี้แบบสโนว์บอล vs. อะวาลานซ์ คุณควรเลือกแบบไหน?
สโนว์บอลเน้นปิดยอดเล็กก่อน อะวาลานซ์เน้นลดดอกเบี้ยสูงสุด เปรียบเทียบความต่างและวิธีวางแผนปลดหนี้ให้ได้ผลจริง
วิธีคำนวณหาวันหมดหนี้ของคุณ
วันหมดหนี้คือเดือนที่คุณจะจ่ายหนี้ก้อนสุดท้ายหมด มาดูวิธีคำนวณและวิธีใช้การจ่ายเพิ่มเพื่อปลดหนี้ให้ไวขึ้น
วิธีปลดหนี้บัตรเครดิตให้เร็วขึ้น
วิธีปลดหนี้บัตรเครดิตให้ไวกว่าเดิม: จ่ายเกินขั้นต่ำ โปะหนี้ดอกเบี้ยสูง ไม่จ่ายช้า และหยุดสร้างหนี้ใหม่เพื่อปิดหนี้ไวขึ้น