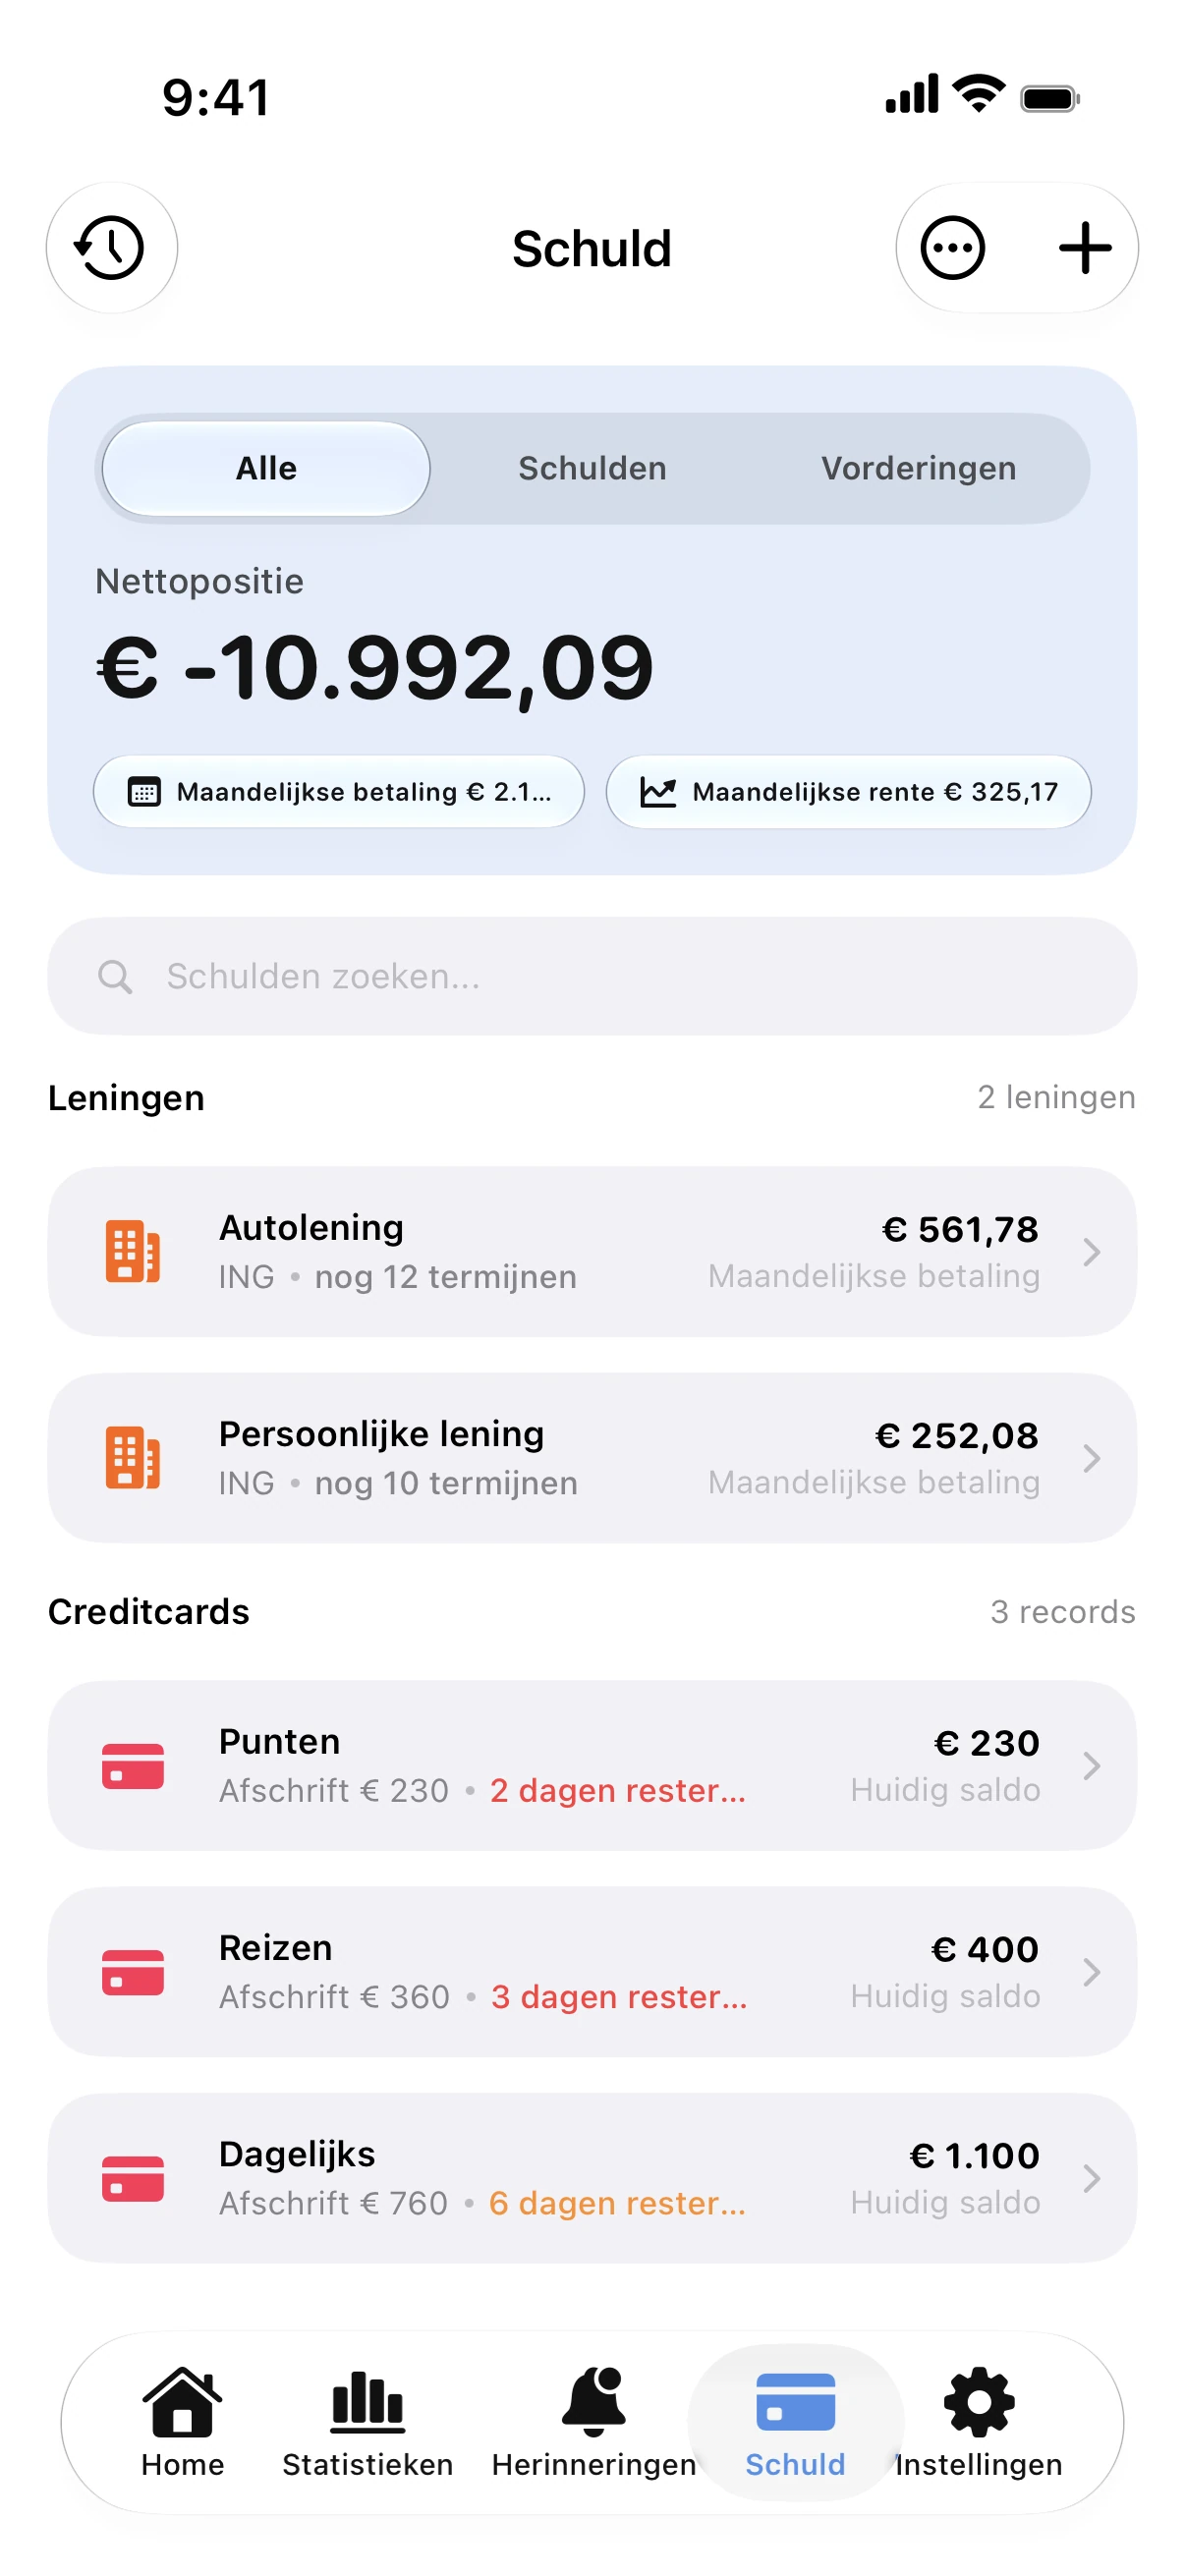
De snowball begint bij het kleinste bedrag, zodat je snel een schuld afrondt en gemotiveerd blijft. De avalanche begint bij de hoogste rente, waardoor je in totaal de minste rente betaalt.
Volg een aflosplan in Spendry
- Voeg elke kaart, lening en termijn toe met het openstaande bedrag, het rentepercentage en de minimale betaling.
- Open Schulden en kies voor de methode Snowball of Avalanche.
- Vul in hoeveel je elke maand extra kunt aflossen bovenop het minimum.
- Spendry ordent je schulden en toont De datum waarop je schuldenvrij bent, inclusief een herinnering voor elke betaling.
Een voorbeeld
Drie schulden: 1.200 tegen 24%, 4.000 tegen 18% en 9.000 tegen 9%, met maandelijks 300 extra. De avalanche lost de kaart van 24% als eerste af en bespaart de meeste rente. De snowball lost eerst het bedrag van 1.200 af, waardoor één schuld binnen enkele maanden verdwijnt. De einddata liggen vaak slechts één of twee maanden uit elkaar.
Liggen de twee data dicht bij elkaar, kies dan de methode die je het beste volhoudt. Het beste plan is het plan dat je blijft uitvoeren.
Calculator voor schulden aflossen
Gratis afloscalculator: vergelijk Snowball en Avalanche, zie wanneer je schuldenvrij bent en bereken de rente. Zonder registratie.
Vragen
Welke methode bespaart het meeste geld?
De avalanche, omdat de duurste schuld als eerste krimpt. Hoeveel je precies bespaart, hangt af van hoe ver de rentetarieven uit elkaar liggen.
Kan ik later wisselen van methode?
Ja. Je kunt de methode op elk moment aanpassen in Spendry. Het plan en De datum waarop je schuldenvrij bent worden direct bijgewerkt.