ಸ್ನೋಬಾಲ್ ವಿಧಾನವು ಸಣ್ಣ ಮೊತ್ತದ ಸಾಲದಿಂದ ಶುರುವಾಗುತ್ತದೆ, ಇದರಿಂದ ನೀವು ಬೇಗನೆ ಸಾಲ ಮುಗಿಸಿ ಉತ್ಸಾಹದಿಂದ ಮುಂದುವರಿಯಬಹುದು. ಅವಲಾಂಚ್ ವಿಧಾನವು ಅತಿ ಹೆಚ್ಚು ಬಡ್ಡಿ ದರವಿರುವ ಸಾಲದಿಂದ ಶುರುವಾಗುತ್ತದೆ, ಇದರಿಂದ ನೀವು ಕಡಿಮೆ ಬಡ್ಡಿ ಪಾವತಿಸುತ್ತೀರಿ.
Spendry ಮೂಲಕ ಸಾಲ ಮುಕ್ತರಾಗುವ ಯೋಜನೆ
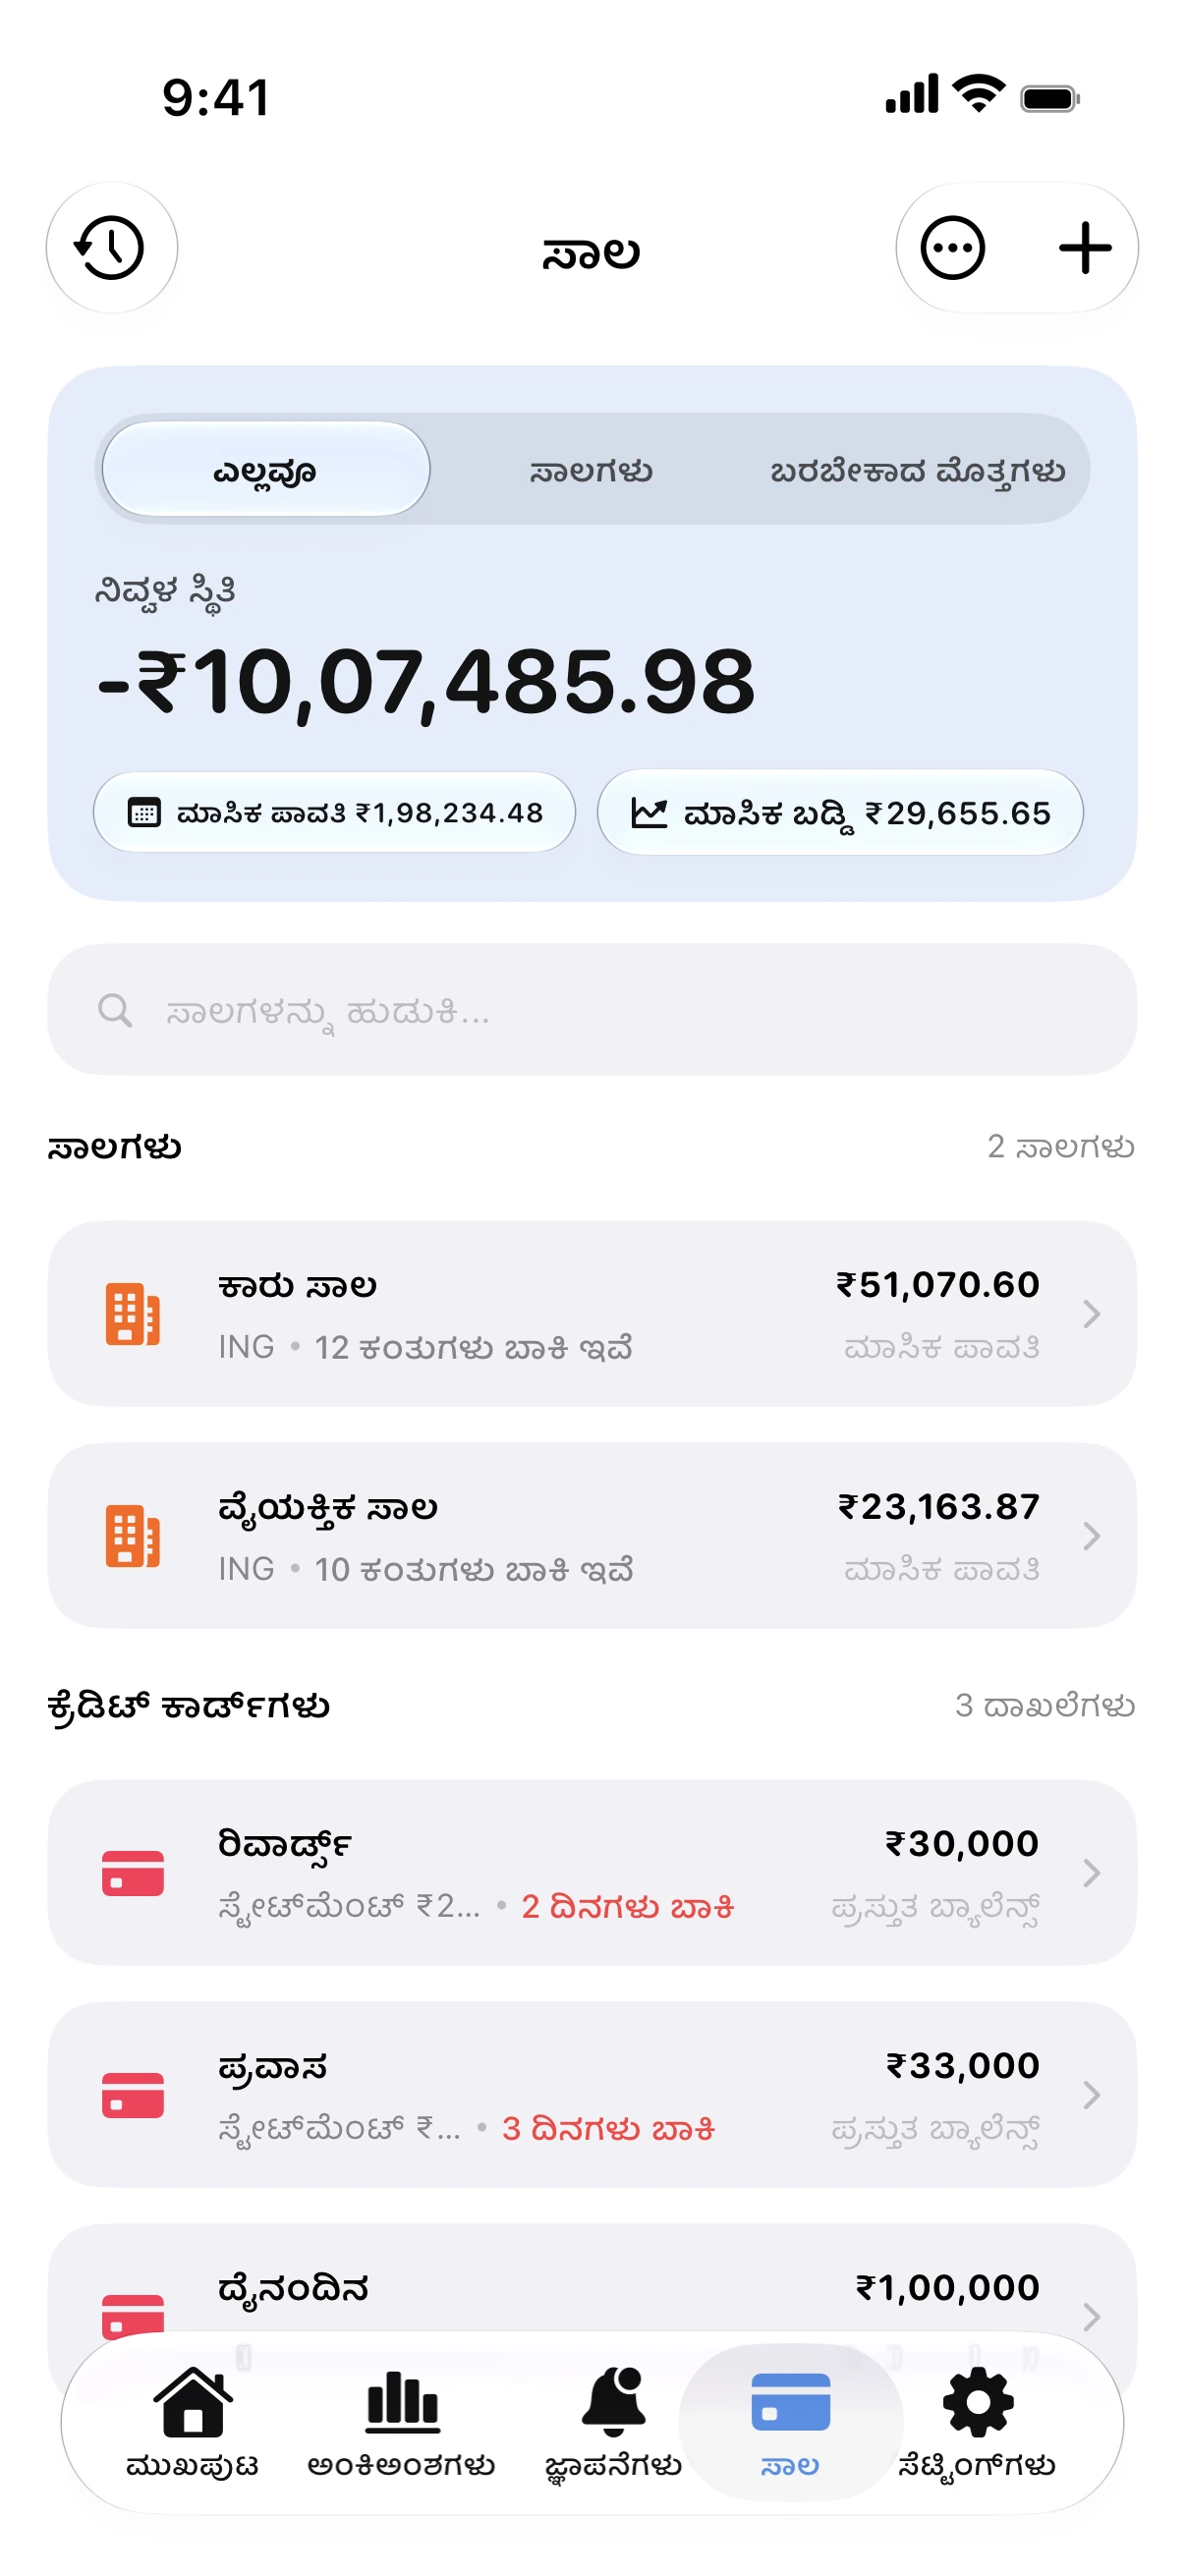
- ನಿಮ್ಮ ಪ್ರತಿಯೊಂದು ಕಾರ್ಡ್, ಸಾಲ ಮತ್ತು ಕಂತುಗಳ ಬಾಕಿ ಮೊತ್ತ, ಬಡ್ಡಿ ದರ ಹಾಗೂ ಕನಿಷ್ಠ ಪಾವತಿಯನ್ನು ಸೇರಿಸಿ.
- ಸಾಲಗಳು ವಿಭಾಗಕ್ಕೆ ಹೋಗಿ ಸ್ನೋಬಾಲ್ ಅಥವಾ ಅವಲಾಂಚ್ ವಿಧಾನ ಆಯ್ಕೆಮಾಡಿ.
- ಕನಿಷ್ಠ ಮೊತ್ತದ ಜೊತೆಗೆ ಪ್ರತಿ ತಿಂಗಳು ನೀವು ಪಾವತಿಸಬಹುದಾದ ಹೆಚ್ಚುವರಿ ಹಣವನ್ನು ನಮೂದಿಸಿ.
- Spendry ನಿಮ್ಮ ಸಾಲಗಳನ್ನು ಸರದಿಯಲ್ಲಿ ಜೋಡಿಸುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ಸಾಲಮುಕ್ತ ದಿನಾಂಕ ಯಾವಾಗ ಎಂದು ತೋರಿಸುತ್ತದೆ, ಜೊತೆಗೆ ಪ್ರತಿ ಪಾವತಿಗೂ ಮುನ್ನ ನೆನಪಿಸುತ್ತದೆ.
ಒಂದು ಉದಾಹರಣೆ
ಮೂರು ಸಾಲಗಳು: 24% ಬಡ್ಡಿಯಲ್ಲಿ 1,200, 18% ಬಡ್ಡಿಯಲ್ಲಿ 4,000 ಮತ್ತು 9% ಬಡ್ಡಿಯಲ್ಲಿ 9,000, ಹಾಗೂ ತಿಂಗಳಿಗೆ 300 ಹೆಚ್ಚುವರಿ ಹಣ. ಅವಲಾಂಚ್ ವಿಧಾನವು ಮೊದಲು 24% ನ ಕಾರ್ಡ್ ತೀರಿಸಿ ಬಡ್ಡಿಯನ್ನು ಉಳಿಸುತ್ತದೆ. ಸ್ನೋಬಾಲ್ ವಿಧಾನವು 1,200 ರ ಸಣ್ಣ ಸಾಲವನ್ನು ಮೊದಲು ತೀರಿಸುವುದರಿಂದ ಕೆಲವೇ ತಿಂಗಳಲ್ಲಿ ಒಂದು ಸಾಲ ಮುಗಿಯುತ್ತದೆ. ಎರಡರ ಅಂತಿಮ ದಿನಾಂಕಗಳಲ್ಲಿ ಕೇವಲ ಒಂದು ಅಥವಾ ಎರಡು ತಿಂಗಳ ವ್ಯತ್ಯಾಸವಿರಬಹುದು.
ಎರಡೂ ದಿನಾಂಕಗಳು ಹತ್ತಿರವಿದ್ದರೆ, ನೀವು ನಿರಂತರವಾಗಿ ಪಾಲಿಸಬಹುದಾದ ವಿಧಾನವನ್ನೇ ಆರಿಸಿ. ಯಾವುದು ನಿಮ್ಮ ಕೈಯಲ್ಲಿ ಸಾಧ್ಯವೋ ಅದೇ ಅತ್ಯುತ್ತಮ ಯೋಜನೆ.
ಸಾಲ ಮರುಪಾವತಿ ಕ್ಯಾಲ್ಕುಲೇಟರ್
ಉಚಿತ ಸಾಲ ಮರುಪಾವತಿ ಕ್ಯಾಲ್ಕುಲೇಟರ್: ಸ್ನೋಬಾಲ್ ಮತ್ತು ಅವಲಾಂಚ್ ವಿಧಾನ ಹೋಲಿಸಿ ಸಾಲಮುಕ್ತ ತಿಂಗಳು ತಿಳಿಯಿರಿ. ಸೈನ್-ಅಪ್ ಬೇಡ.
ಪ್ರಶ್ನೆಗಳು
ಯಾವ ವಿಧಾನದಿಂದ ಹೆಚ್ಚು ಹಣ ಉಳಿಯುತ್ತದೆ?
ಅವಲಾಂಚ್ ವಿಧಾನದಲ್ಲಿ, ಏಕೆಂದರೆ ಹೆಚ್ಚು ಬಡ್ಡಿಯ ಸಾಲ ಮೊದಲು ಮುಗಿಯುತ್ತದೆ. ಎಷ್ಟು ಉಳಿಯುತ್ತದೆ ಎಂಬುದು ನಿಮ್ಮ ಬಡ್ಡಿ ದರಗಳ ವ್ಯತ್ಯಾಸದ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
ನಾನು ನಂತರ ವಿಧಾನವನ್ನು ಬದಲಾಯಿಸಬಹುದೇ?
ಹೌದು. Spendry ನಲ್ಲಿ ಯಾವಾಗ ಬೇಕಿದ್ದರೂ ವಿಧಾನ ಬದಲಾಯಿಸಬಹುದು, ಹೊಸ ಯೋಜನೆ ಮತ್ತು ನಿಮ್ಮ ಸಾಲಮುಕ್ತ ದಿನಾಂಕ ತಕ್ಷಣ ಅಪ್ಡೇಟ್ ಆಗುತ್ತದೆ.